Makale Başlıkları
Tera ve Pusula Fon Mağdurları, Editoryal durum: Bu metin 22 Eylül 2026 itibarıyla Sermaye Piyasası Kurulu, Kamuyu Aydınlatma Platformu, Merkezi Kayıt Kuruluşu, Yatırımcı Tazmin Merkezi, Türkiye Sermaye Piyasaları Birliği ve kamuya açıklanan güncel soruşturma bilgileri esas alınarak hazırlanmıştır. Verilen bağlantıdaki içerik yalnızca konu kapsamını görmek amacıyla incelenmiş; aşağıdaki hukuki değerlendirme, kurgu, anlatım ve yapı bağımsız olarak oluşturulmuştur.
Güncelleme: 2026-09-23
Not: Bu bilgiler yeni bilgiler ve gelişmeler geldikçe güncellenmeye devam edecektir.
Tera ve Pusula Fon Mağdurları
Tera ve Pusula Fon Mağdurları, 22 Eylül 2026 itibarıyla Tera ve Pusula fonları açısından yatırımcının esas alması gereken son resmî tasfiye rejimi, SPK’nın 17 Eylül tarihli 2026/61 sayılı Bülteni ile 20 Eylül tarihli 2026/62 sayılı Bülteninde yer alan kararlardır. SPK’nın 2026 yılı bülten listesinde konuya ilişkin son yayımlanmış bülten 20 Eylül tarihli 2026/62’dir. Bu kararla 2026/61 sayılı kararda öngörülen üç aylık azami tasfiye süresi altı aya çıkarılmış, SPK da 21 Eylül’de yaptığı ayrıca açıklamada diğer tasfiye kurallarında değişiklik yapılmadığını duyurmuştur. Kurul, altı aylık sürenin tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini; işlemlerin daha erken bitirilebileceğini özellikle belirtmiştir. [1]
22 Eylül’de basına yansıyan bir başka gelişme ise tasfiye kapsamındaki 131 fonun varlıklarının bir tür ortak havuz mekanizmasına alınmasının değerlendirildiğine ilişkin haberlerdir. Ancak bu haberler, çalışma veya değerlendirme aşamasındaki bir ihtimalden söz etmektedir. 22 Eylül itibarıyla yayımlanmış yeni bir SPK kararı bulunmadığından, “ortak havuz kuruldu” veya “fonların tamamı tek havuzda birleştirildi” denilemez. Mevcut hukuki sistem hâlen 2026/61 ve 2026/62 sayılı kararlar üzerinden yürümektedir. [2]
Bu ayrım önemlidir. Yatırım Fonlarına İlişkin Esaslar Tebliği, aynı şemsiye fon altındaki fonların dahi varlık ve yükümlülüklerinin birbirinden ayrı olduğunu; ayrıca fon malvarlığının kurucunun ve portföy saklayıcısının malvarlığından ayrı tutulduğunu düzenlemektedir. Bu nedenle basına yansıyan olası bir “ortak havuz” modelinin yatırımcılar bakımından hangi hukuki sonuçları doğuracağı, ancak resmî düzenleme yayımlanırsa o metnin kapsamına bakılarak değerlendirilebilir. Bu aşamada haber üzerinden yatırımcıların alacak oranı veya ödeme sırası hakkında sonuç çıkarmak doğru değildir. [3]
Ceza soruşturması tarafında da 22 Eylül itibarıyla yeni gelişmeler vardır. Anadolu Ajansının aktardığı İstanbul Cumhuriyet Başsavcılığı açıklamasına göre sermaye piyasası işlemlerine ilişkin yürütülen soruşturma kapsamında 15 şüpheli daha gözaltına alınmış; Pusula Finans Holding, Tera Yatırım Menkul Değerler, Tera Portföy Yönetimi ve diğer bazı şirketlerle bağlantılı yönetici ve yetkililerin para ve malvarlığı hareketlerine ilişkin tedbirler uygulanmıştır. Başsavcılık soruşturmanın sürdüğünü açıklamaktadır. Bu tedbirler kesinleşmiş suçluluk kararı değildir ve yatırım fonu tasfiyesi kapsamında yatırımcılara otomatik ödeme yapılacağı anlamına da gelmez. [4]
Tera Portföy ise 20 Eylül tarihli KAP açıklamasında fonlarına yönelen iade talimatlarının kısa dönemde yoğunlaşarak kendi açıklamasına göre yaklaşık 300 milyar TL tutarında toplam çıkış talebine ulaştığını bildirmiştir. Bu rakam düzenleyici kurum tarafından yapılmış bağımsız bir tespit değil, Tera Portföy’ün kendi KAP açıklamasındaki beyandır. Şirket aynı açıklamada tasfiye dışında kalan TRJ, FSU, TMM ve TRU kodlu fonlar bakımından 16, 17 ve 18 Eylül tarihli belirli iade talimatlarının ödendiğini; 18 Eylül’de Takasbank hesabına getirildiğini belirttiği işlem kısıtları ve blokelerden sonra ödemelere devam edilemediğini açıklamıştır. Tasfiye kapsamındaki Tera fonlarının sürecinin ise İş Bankası tarafından yürütüldüğünü teyit etmiştir. [5]
Sürecin başlangıcında Pusula Portföy, 15 Eylül 2026 tarihinde KAP’a yaptığı açıklamada kurucusu olduğu bazı yatırım fonlarının katılma payı iade ödemelerinde temerrüt oluştuğunu ve aracı kurumlarla mutabakat ile likidite yönetiminin devam ettiğini açıklamıştır. Tera Portföy Para Piyasası (TL) Fonu da 16 Eylül tarihinde katılma payı iade ödemelerinde temerrüt oluştuğunu KAP üzerinden duyurmuştur. [6]
Yönetici özeti itibarıyla yatırımcı açısından belirleyici olan nokta şudur: “Fon tasfiye edildi” demek, “yatırımcının parası tamamen kayboldu” demek değildir. Aynı şekilde fon malvarlığının hukuken ayrı olması da yatırımcının tasfiye öncesinde ekranında gördüğü TL tutarının devlet veya tasfiye bankası tarafından garanti edildiği anlamına gelmez. Fon varlıkları nakde çevrilecek, belirli borçlar ve özel olarak önceliklendirilen iade talepleri dikkate alınacak ve elde edilen nakit SPK’nın belirlediği sistem içinde yatırımcı hesaplarına aktarılacaktır. Nihai ekonomik sonuç, her fonun gerçek varlık ve borç yapısına, varlıkların hangi koşullarda satılabildiğine ve yatırımcının tasfiye tarihindeki hukuki statüsüne göre değişecektir. [7]
Burada herkes için tek bir “mağduriyet modeli” yoktur. 17 Eylül’den önce satış emri vermiş ancak emri gerçekleşmemiş yatırımcı ile hiçbir satış emri vermemiş katılma payı sahibinin durumu aynı değildir. Emri gerçekleşmiş fakat ödeme valöründe para hesabına geçmemiş bir yatırımcının durumu da ayrıca ele alınmalıdır. Bunun yanında serbest fon satın alan kişinin nitelikli yatırımcı statüsü, fonun hangi banka veya aracı kurum aracılığıyla satıldığı, satış sırasında ne tür bilgilendirme yapıldığı ve portföyün izahnameye uygun yönetilip yönetilmediği ayrı sorumluluk tartışmaları doğurabilir. [8]
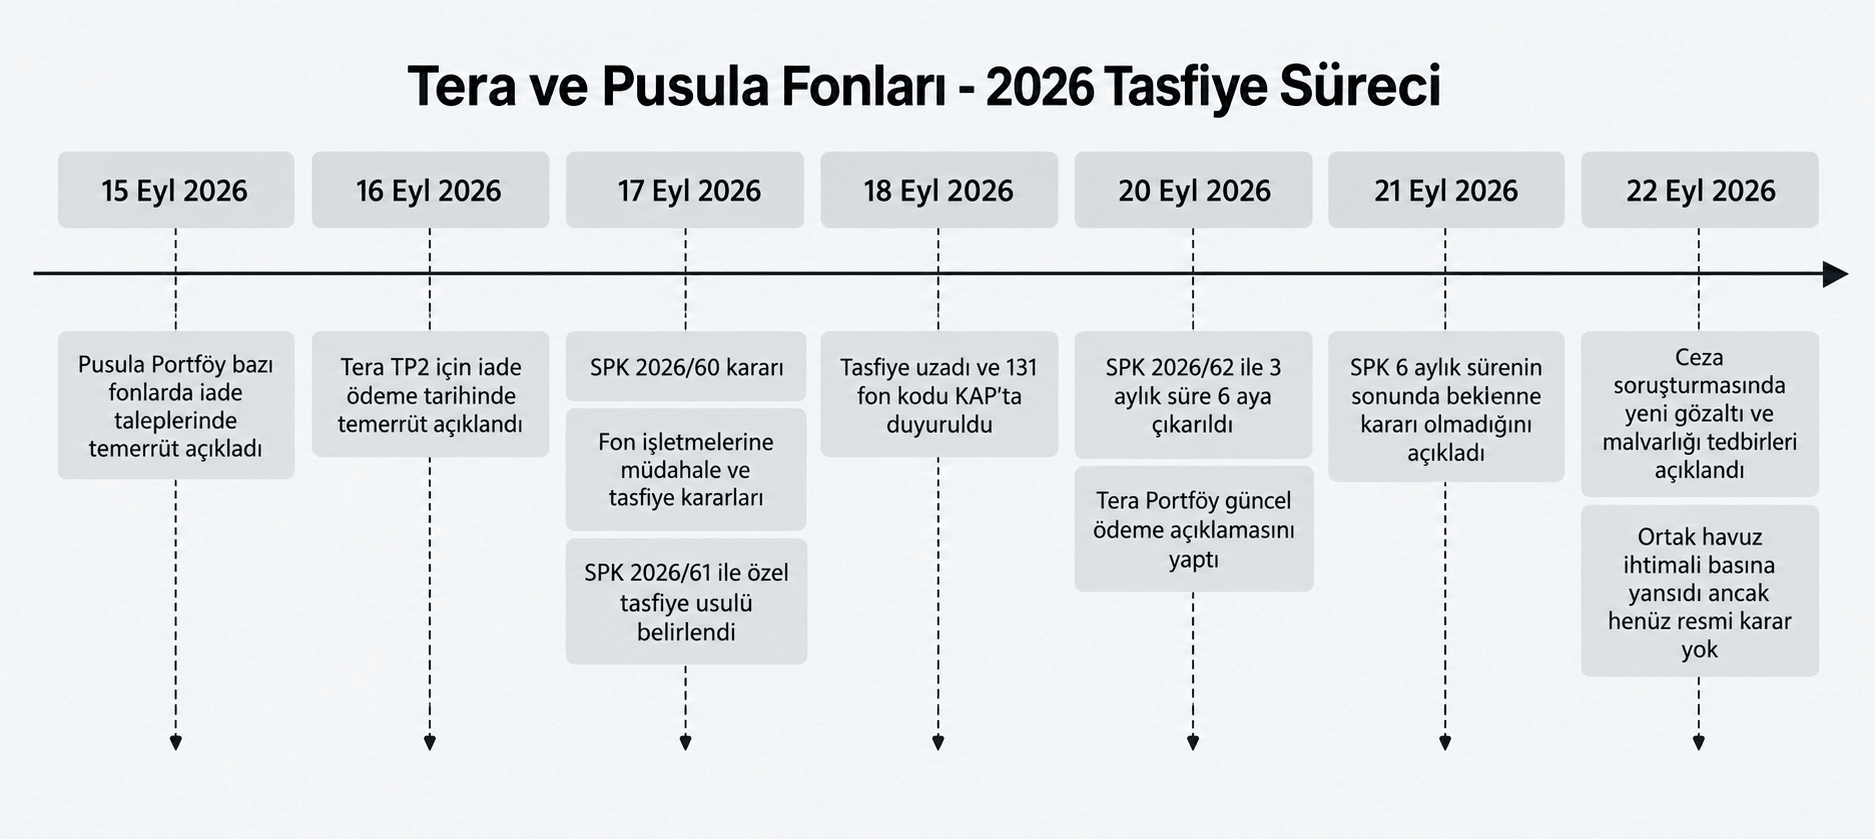
Aşağıdaki zaman çizelgesi, 22 Eylül itibarıyla doğrulanabilen ana dönüm noktalarını göstermektedir. 17 Eylül’de yayımlanan ilk özel tasfiye sistemi daha sonra 20 Eylül kararıyla yalnızca süre yönünden değiştirilmiştir. [9]
Tera ve Pusula Fonlarında Tasfiye
Tasfiye kapsamı, fon listesi ve ödeme usulü
Tera ve Pusula Fonlarında Tasfiye, SPK’nın 17 Eylül 2026 tarihli müdahalesi yalnızca Tera ve Pusula Portföy ile sınırlı değildir. Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls portföy yönetim şirketlerinin belirli fonları hakkında işlem kısıtlamaları ve tasfiye kararları alınmıştır. 2026/61 sayılı Bülten ve bunu izleyen KAP bildirimi itibarıyla tasfiye listesinde 131 fon bulunmaktadır. Bu makalenin konusu Tera ve Pusula olduğundan aşağıdaki tablo 131 fonun tamamını değil, bu iki portföy yönetim şirketine ait 18 fonu göstermektedir. Fon kodları KAP’ın resmî bildirimindeki listeyle; fon adları ise SPK/KAP ve ilgili portföy yönetim şirketlerinin fon kayıtlarıyla karşılaştırılmıştır. [10]
| Fon kodu | Fonun adı | Kurucu | Tasfiyeyi yürüten banka |
| TLY | Tera Portföy Birinci Serbest Fon | Tera Portföy Yönetimi A.Ş. | Türkiye İş Bankası A.Ş. |
| DOH | Tera Portföy Dördüncü Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun Fon) | Tera Portföy Yönetimi A.Ş. | Türkiye İş Bankası A.Ş. |
| THF | Tera Portföy Hisse Senedi (TL) Fonu (Hisse Senedi Yoğun Fon) | Tera Portföy Yönetimi A.Ş. | Türkiye İş Bankası A.Ş. |
| TP2 | Tera Portföy Para Piyasası (TL) Fonu | Tera Portföy Yönetimi A.Ş. | Türkiye İş Bankası A.Ş. |
| TLV | Tera Portföy Para Piyasası Katılım (TL) Fonu | Tera Portföy Yönetimi A.Ş. | Türkiye İş Bankası A.Ş. |
| T3B | Tera Portföy Üçüncü Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun) | Tera Portföy Yönetimi A.Ş. | Türkiye İş Bankası A.Ş. |
| PHB | Pusula Portföy Beşinci Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PBH | Pusula Portföy Birinci Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PDG | Pusula Portföy Doğu Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PDC | Pusula Portföy Dördüncü Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PGH | Pusula Portföy Güney Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PHN | Pusula Portföy İkinci Hisse Senedi Serbest Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PKD | Pusula Portföy İkinci Katılım Hisse Senedi Serbest Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PNU | Pusula Portföy İkinci Para Piyasası (TL) Fonu | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PKZ | Pusula Portföy Kuzey Hisse Senedi Serbest (TL) Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PRY | Pusula Portföy Para Piyasası (TL) Fonu | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PKM | Pusula Portföy Para Piyasası Katılım (TL) Fonu | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
| PCS | Pusula Portföy Üçüncü Hisse Senedi Serbest Fon (Hisse Senedi Yoğun Fon) | Pusula Portföy Yönetimi A.Ş. | T.C. Ziraat Bankası A.Ş. |
SPK, Tera Portföy’e ait tasfiye kapsamındaki fonlarda Türkiye İş Bankası A.Ş.’yi, Pusula Portföy ile birlikte A1 Capital, Atlas, Bulls, Hedef ve Pardus’a ait tasfiye kapsamındaki fonlarda ise T.C. Ziraat Bankası A.Ş.’yi tasfiye işlemlerini yürütmek üzere yetkilendirmiştir. Kararda bu bankaların portföy saklama görevlerini de yerine getirmeye devam edeceği belirtilmektedir. [11]
Bu görevlendirme çok sık yanlış anlaşılmaktadır. İş Bankası’nın Tera fonlarının, Ziraat Bankası’nın ise Pusula fonlarının tasfiyesini yürütmesi, bu bankaların geçmişte doğduğu ileri sürülen her zararı garanti ettiği veya kendi malvarlıklarından yatırımcının anaparasını tamamlayacağı anlamına gelmez. Bankalar SPK’nın özel tasfiye kararından doğan görevleri yerine getirmektedir. Geçmiş bir döneme ilişkin saklayıcı sorumluluğu tartışılacaksa ilgili tarihte hangi kuruluşun portföy saklayıcısı olduğu ve o kuruluşun kanuni görevlerinden hangisini ihlal ettiği ayrıca belirlenmelidir. Bu, SPK kararındaki yeni tasfiye görevlendirmesi ile geçmiş döneme ait özel hukuk sorumluluğunun birbirine karıştırılmamasını gerektirir. [12]
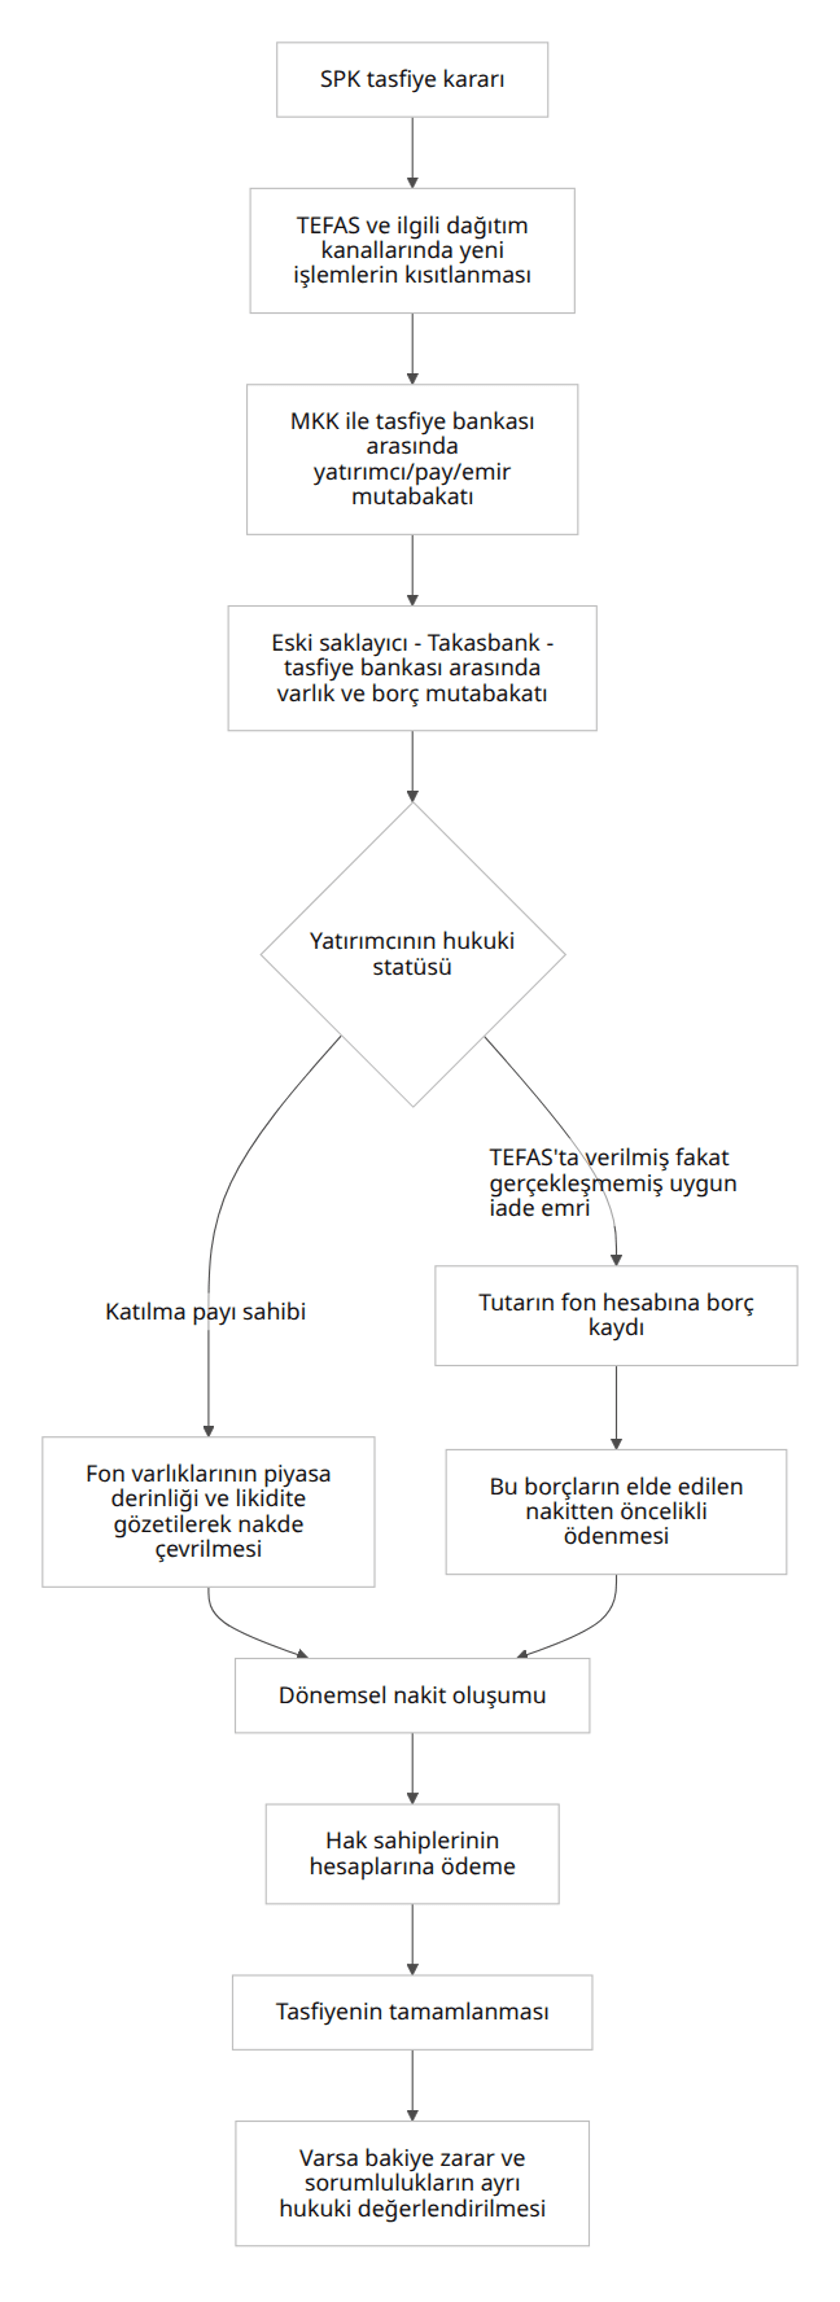
Tasfiye, önce yatırımcı kayıtlarının netleştirilmesiyle başlamaktadır. 2026/61 sayılı karara göre tedavüldeki toplam katılma payı adedi ile yatırımcıların sicil bazında bireysel saklama hesaplarındaki paylar; varsa rehin, haciz, tedbir ve diğer takyidatlar ile gerçekleşmemiş emirler MKK ile tasfiye bankaları arasında iki iş günü içinde mutabakata tabi tutulacaktır. Bu hüküm, yatırımcının MKK kayıtlarının neden son derece önemli olduğunu açıkça göstermektedir. [13]
MKK’nın e-YATIRIMCI sistemi de yatırımcılara MKK sistemlerinde adlarına açılmış yatırım hesaplarını ve işlemlerini takip etme imkânı vermektedir. MKK, sistemde yatırımcının portföy hesap durumunun, gerçekleşen işlem hareketlerinin ve henüz gerçekleşmemiş bekleyen alım-satım talimatlarının görülebildiğini belirtmektedir. Dolayısıyla bugün alınacak bir MKK kaydı, ileride “hangi tarihte kaç payım vardı?”, “bekleyen emrim görünüyordu mu?” gibi soruların ispatı bakımından doğrudan önem taşıyabilir. [14]
İkinci aşamada fonların repo, ters repo, para piyasası, mevduat, katılma hesabı, kredi ve diğer işlem ilişkilerinden kaynaklanan varlık, borç ve alacaklarının; önceki portföy saklayıcısı, tasfiyeyi yürüten banka ve Takasbank arasında mutabakatının yapılması öngörülmektedir. SPK bu işlemler için Kurul kararını izleyen en geç on iş günlük bir dönem belirlemiştir. Fon hesabından karşılanabilecek giderlerin de aynı çerçevede dikkate alınması gerekmektedir. [11]
Mutabakat sonrasında fon portföyündeki varlıklar bir günde ve herhangi bir fiyattan satılmak zorunda değildir. SPK, finansal varlıkların yatırımcıların menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak, tasfiye bankasının belirleyeceği sıklıkta satışa konu edilmesini istemektedir. Vadesi bulunan para piyasası araçlarında vadenin beklenebilmesine de izin verilmiştir. Bu yaklaşımın hukuki ve ekonomik mantığı, büyük bir portföyün zorunlu satışının kendi fiyatını daha da bozmasını önlemek ve mümkün olduğunca yatırımcı lehine bir nakde dönüşüm sağlamaktır. [15]
Elde edilen nakdin tamamı için tasfiyenin son gününün beklenmesi de şart değildir. SPK kararı, bankalar tarafından belirlenecek dönemler itibarıyla oluşan nakdin, mutabakatı yapılmış bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılmasını öngörmektedir. Başka bir ifadeyle tasfiye, koşullar elveriyorsa kısmi ve dönemsel ödemelerle ilerleyebilir. Bu nedenle “altı ay boyunca kimseye tek kuruş ödenmeyecek” şeklindeki bir ifade de, “herkes birkaç gün içinde parasının tamamını alacak” ifadesi kadar hatalıdır. [15]
Genel yatırım fonu mevzuatı bakımından da fon sona erdiğinde fon malvarlığının içtüzük ve izahname esaslarına göre tasfiye edilmesi ve tasfiye bakiyesinin katılma payı sahiplerine payları oranında dağıtılması temel kuraldır. Ancak Tera ve Pusula dosyalarında SPK’nın 2026/61 sayılı kararı, gerçekleşmeyen belirli iade talimatları için ayrıca özel bir öncelikli borç mekanizması kurmuştur. Bu nedenle yalnızca genel Tebliğ hükmünü okuyarak yatırımcıların tamamının aynı sırada olduğunu varsaymak doğru değildir. [16]
Üç aylık süre konusunda internette çok kısa sürede eskiyen önemli miktarda içerik oluşmuştur. 17 Eylül tarihli 2026/61 sayılı kararda tasfiye duyurusundan itibaren azami süre üç ay olarak yazılmıştı. Ancak SPK Kurul Karar Organı 20 Eylül tarih ve 59/1710 sayılı kararıyla bu ifadeyi altı ay olarak değiştirdi. SPK’nın 21 Eylül açıklaması değişikliğin nedenini, portföy yapıları ve piyasa şartları dikkate alınarak varlıkların mümkün olduğunca uygun koşullarda satılmasına imkân sağlanması olarak açıkladı. Aynı açıklamada, altı ayın zorunlu bekleme süresi olmadığı ve tasfiyenin daha erken bitebileceği vurgulandı. [17]
2026/62 kararı yalnızca üç ay ibaresini altı aya dönüştürdüğünden, 2026/61’in diğer hükümleri yürürlüktedir. Dolayısıyla mutabakat, satış yöntemi, kademeli ödeme, emirlerin hukuki statüsü ve Kurulun uygun görmesi halinde süreye ilişkin yeniden değerlendirme yapılabilmesine yönelik esasların “süre altı aya çıktı” denilerek gözden kaçırılmaması gerekir. [18]
Süreç teknik olarak şu şekilde okunabilir:
Satış emri verenler için kritik ayrım
Tasfiye sürecindeki en önemli hukuki meselelerden biri, “Ben satış emrini zaten vermiştim; diğer yatırımcılarla aynı durumda mıyım?” sorusudur. Bu soruya yalnızca “evet” veya “hayır” demek mümkün değildir. SPK’nın 2026/61 sayılı kararı emir tarihi, fon tipi, valör kuralı ve emrin gerçekleşme durumuna göre farklı sonuçlar öngörmektedir. [15]
İhbarlı fonlarda 17 Eylül 2026 günü 13.30’dan sonra iletilen katılma payı iade talimatları tasfiye esaslarının içine alınmıştır. Para piyasası fonlarında ise tek bir sabit saat yerine, ilgili fonun izahnamesinde belirtilmiş olan gün sonu valör atlama saati esas alınmaktadır. Bu nedenle “17 Eylül’den önce veya sonra emir verdim” ifadesi tek başına hukuki statüyü belirlemek için yeterli değildir; fonun türü ve izahnamedeki alım-satım/valör kuralı mutlaka kontrol edilmelidir. [19]
Daha da önemli düzenleme, TEFAS üzerinden satım emri verilmiş olmasına rağmen gerçekleştirilemeyen iade talimatları içindir. SPK, bu talimatların karşılığında oluşan tutarın fon hesabına borç olarak tahakkuk ettirilmesini ve tasfiye bankasının fon varlıklarını nakde çevirmesiyle oluşan nakitten öncelikli olarak bu borçların ödenmesini kararlaştırmıştır. Bu, bütün yatırımcılara tanınmış soyut bir “öncelik” değil, karar metnindeki şartları karşılayan gerçekleşmemiş TEFAS iade talimatlarına ilişkin özel bir statüdür. [20]
Bu nedenle “17 Eylül’den önce satış emri veren herkes parasını yüzde 100 ve herkesten önce alacak” şeklindeki bir başlık yanıltıcı olur. Öncelik düzenlemesinden yararlanılıp yararlanılmadığı için emrin TEFAS kayıtlarında bulunması, emrin gerçekleşme durumu, fonun valör sistemi ve ilgili kesim saati gibi teknik kayıtların birlikte incelenmesi gerekir. MKK’nın e-YATIRIMCI sisteminde gerçekleşmemiş bekleyen alım-satım talimatlarının izlenebilmesi, bu dosyalarda kayıtların neden vakit kaybetmeden alınması gerektiğini göstermektedir. [21]
Bir diğer kategori, emrin teknik olarak gerçekleşmiş olduğu fakat satış bedelinin ödenmediğinin ileri sürüldüğü dosyalardır. Böyle bir işlem, SPK metninde açıkça tarif edilen “gerçekleştirilmeyen iade talimatı” ile otomatik olarak aynı kategoriye sokulmamalıdır. Emrin gerçekleşme tarihi, payların yatırımcı hesabından çıkıp çıkmadığı, oluşan bedelin ne zaman muaccel olduğu, valör günü ve aracı kuruluş/Takasbank kayıtları incelenmeden “fon payı sahibidir” veya “kesin para alacaklısıdır” denilmesi hukuki hata yaratabilir. Bu değerlendirme, mevcut SPK kararının emirlerin gerçekleşme statüsüne özel sonuç bağlamasından kaynaklanan bir hukuki çıkarımdır. [22]
Hiç satış emri vermemiş ve tasfiye tarihinde katılma paylarını elinde tutan yatırımcı açısından ise temel statü fon katılma payı sahipliğidir. Fon varlıkları tasfiye bankasınca nakde çevrildikçe ve özel öncelikli borçlar dikkate alındıkça yatırımcıya, tasfiye sistemindeki hak sahipliği oranına göre dönemsel ödeme yapılabilecektir. Nihai ödeme tutarının tasfiye öncesi mobil bankacılık ekranında görülen fon değerine eşit olacağına ilişkin bir garanti yoktur. [23]
Fon malvarlığı, saklayıcı, kurucu ve dağıtıcıların hukuki sorumluluğu
Tera ve Pusula fonları tartışılırken en fazla yanlış kullanılan kavramlardan biri “fon battı” ifadesidir. Bir yatırım fonunun hukuki yapısı, fonu kuran portföy yönetim şirketinin şirket malvarlığından farklıdır. Yatırım Fonlarına İlişkin Esaslar Tebliği yatırım fonunu, tasarruf sahiplerinden katılma payı karşılığında toplanan para ve varlıklarla kurulan, tüzel kişiliği bulunmayan bir malvarlığı olarak tanımlamaktadır. Aynı Tebliğin 5. maddesi fon malvarlığının kurucu ile portföy saklayıcısının malvarlığından ayrı olduğunu açıkça düzenlemektedir. [24]
Bu ayrılık yalnızca muhasebe tekniği değildir. Tebliğe göre fon malvarlığı, mevzuatta sayılan fon işlemleri dışındaki amaçlarla teminat gösterilemez veya rehnedilemez; kurucunun ya da portföy saklayıcısının yönetim veya denetiminin kamu kurumlarına devredilmesi halinde dahi başka bir amaçla kullanılamaz. Kamu alacakları dahil olmak üzere haczedilemez, üzerine ihtiyati tedbir konulamaz ve kurucunun veya saklayıcının iflas masasına dahil edilemez. Kurucunun üçüncü kişilere olan borçları ile fonun aynı kişilerden alacaklarının karşılıklı mahsup edilmesi de mümkün değildir. [25]
Buna karşılık malvarlığı ayrılığı, ana para garantisi değildir. Fonun hukuken korunan malvarlığı içerisinde belirli hisse senetleri, para piyasası araçları, mevduat, katılma hesabı veya başka yatırım araçları bulunabilir. Bunların piyasa veya tahsil değeri değişebilir. Dolayısıyla “fonun varlıkları şirketten ayrıdır” cümlesinden “hesabımda 1 milyon TL görünüyordu, devlet bana mutlaka 1 milyon TL ödeyecek” sonucu çıkarılamaz. Genel mevzuatta tasfiye bakiyesinin katılma payı sahiplerine dağıtılması öngörülürken, 2026/61 kararı da fiilî nakde dönüşümü piyasa derinliği ve likidite koşullarına bağlamıştır. [16]
Portföy yönetim şirketinin sorumluluğu açısından başlangıç noktası Tebliğin 9. maddesidir. Kurucu, fonu katılma payı sahiplerinin haklarını koruyacak şekilde temsil etmekten, yönetmekten, yönetimi denetlemekten ve faaliyetlerin içtüzük ile izahnameye uygun yürütülmesinden sorumludur. Tebliğ ayrıca portföy yöneticiliği dahil bazı hizmetlerin dışarıdan alınmasının kurucunun sorumluluğunu ortadan kaldırmadığını belirtmektedir. Mevzuat veya içtüzükte hüküm bulunmayan belirli kurucu-yatırımcı ilişkilerinde Türk Borçlar Kanunu’nun vekâlet hükümlerinin kıyasen uygulanacağı da düzenlenmiştir. [26]
Bu hükümlerin yatırımcı bakımından anlamı, “fon zarar ettiyse kurucu mutlaka tazmin eder” değildir. Sermaye piyasası yatırımı doğası gereği değer kaybedebilir. Tazminat sorumluluğu araştırılırken fonun ilan edilen yatırım stratejisine uyulup uyulmadığı, portföy sınırlamalarının ihlal edilip edilmediği, likidite ve risk yönetiminin mevzuat ile fon dokümanlarına uygun olup olmadığı, değerleme ve katılma payı hesaplamalarının doğru yapılıp yapılmadığı, yatırımcıya yapılan açıklamaların gerçeğe uygun olup olmadığı ve varsa ihlal ile yatırımcının kaybı arasında uygun illiyet bağının kurulup kurulamadığı ayrı ayrı incelenmelidir. Kurucunun yatırımcı çıkarını gözeterek yönetme yükümlülüğü ve içtüzük/izahnameye uygunluk sorumluluğu bu incelemenin hukuki temelini oluşturur. [27]
Bir fonun normal piyasa düşüşü nedeniyle zarar etmesi ile mevzuata aykırı portföy işlemi nedeniyle değer kaybetmesi hukuken aynı şey değildir. Aynı biçimde bir hisse senedinin piyasa fiyatının düşmesi ile fon birim pay değerinin yanlış hesaplandığı iddiası da aynı dava sebebini oluşturmaz. Bu nedenle sağlıklı bir tazminat dosyası, “fonum düştü, zararım var” cümlesiyle değil, iddia edilen yükümlülük ihlalinin, zamanının, işleminin ve maddi etkisinin gösterilmesiyle kurulmalıdır. Bu yaklaşım, kurucunun mevzuat ve fon dokümanlarına uygunluk sorumluluğunun doğal sonucudur. [28]
Portföy saklayıcısının sorumluluğu ise ayrı bir alandır. 6362 sayılı Sermaye Piyasası Kanunu’nun 56. maddesine dayanan sistemde portföy saklayıcısı yalnızca menkul kıymetlerin “durduğu banka” değildir. SPK’nın resmî rehberine göre saklayıcı; katılma paylarının ihraç ve itfasının mevzuata uygunluğunu, birim pay değerinin ilgili değerleme esaslarıyla hesaplanmasını, fon talimatlarının mevzuata uygunluğunu, fon işlemlerinden doğan bedellerin uygun sürede aktarılmasını ve fonun varlık alım-satımları ile portföy yapısının mevzuata uygunluğunu kontrol eden görevler üstlenmektedir. [29]
Aynı SPK rehberinde, portföy saklama kuruluşunun bu yükümlülüklerini yerine getirmemesi nedeniyle yatırım fonuna, portföy yönetim şirketine veya katılma payı sahiplerine verdiği zararlardan sorumluluğunun gündeme gelebileceği belirtilmektedir. Saklayıcı ayrıca fon varlıklarını ayrı şekilde izlemek, kayıt ve hak hareketlerini fon bazında takip etmek ve merkezi saklama kuruluşları ile portföy yönetim şirketi arasında günlük mutabakat yapmakla yükümlüdür. [29]
Fakat tam bu noktada kritik bir ayrım yapılmalıdır: İş Bankası veya Ziraat Bankası sırf bugün tasfiye bankası olarak atanmış oldukları için geçmişte ortaya çıktığı ileri sürülen bütün zararlardan sorumlu hale gelmez. Olası geçmiş dönem saklayıcı sorumluluğu incelenecekse, zarara neden olduğu ileri sürülen işlem tarihinde saklama görevini hangi kuruluşun üstlendiği ve kanuni kontrol yükümlülüklerinden hangisinin ihlal edildiği belirlenmelidir. Yeni tasfiye görevlendirmesinden doğan görevlerin ileride ayrıca gereği gibi yerine getirilmediği ileri sürülürse bu, farklı bir sorumluluk tartışması oluşturacaktır. Bu değerlendirme, SPK’nın 2026/61 ile verdiği tasfiye görevi ile Kanunun genel saklayıcı sorumluluğunun farklı zaman ve fiillere ilişkin olmasından kaynaklanmaktadır. [12]
Fonun satıldığı banka veya aracı kurum bakımından da otomatik sorumluluk kabul edilemez. Yatırım Fonlarına İlişkin Esaslar Tebliği katılma payı alım-satım işlemlerinin Kurulun aracılık ve portföy yöneticiliği düzenlemeleri çerçevesinde yürütüleceğini; TEFAS gibi merkezi fon dağıtım platformlarında yatırım kuruluşlarının ve portföy yönetim şirketlerinin alım-satıma aracılık edebileceğini düzenlemektedir. Bu nedenle dağıtıcı kuruluşun sorumluluğu, fonun kurucusunun sorumluluğundan ayrı olarak, kendi satış ve emir iletim faaliyetindeki davranışına göre araştırılmalıdır. [30]
Örneğin yatırımcıya hangi yatırım hizmetinin sunulduğu, fonun niteliğinin doğru anlatılıp anlatılmadığı, risklerin nasıl açıklandığı, satış emrinin hangi kayıtla alındığı, emir saatinin doğru tutulup tutulmadığı, fon izahnamesine erişimin sağlanıp sağlanmadığı ve yatırımcı statüsüne ilişkin şartların yerine getirilip getirilmediği dosyada önem kazanabilir. Bunların her biri somut işlem belgeleriyle belirlenmelidir; sadece “fonu X bankasından aldım” demek bankanın bütün portföy zararını üstlenmesi için yeterli değildir. [31]
Serbest fonlarda bir başka önemli başlık nitelikli yatırımcı statüsüdür. Yatırım Fonlarına İlişkin Esaslar Tebliği, serbest şemsiye fonu katılma payları yalnızca nitelikli yatırımcılara satılmak üzere kurulmuş fon olarak tanımlamaktadır. Tera ve Pusula listesindeki çok sayıda fonun unvanında “serbest fon” ibaresinin bulunması nedeniyle, somut dosyada yatırımcının işlem tarihinde nitelikli yatırımcı statüsünün nasıl tespit edildiği ve dağıtım sürecindeki kayıtların mevzuata uygunluğu ayrıca incelenebilir. Ancak tek başına “serbest fon aldım” veya nitelikli yatırımcı statüsü tartışması, kendiliğinden tazminat hakkı yaratmaz; ihlal, zarar ve nedensellik bağının ayrıca ortaya konulması gerekir. [32]
YTM, TSPB, SPK, idari dava ve ceza soruşturması
Yatırımcıların bu süreçte karşılaştığı en tehlikeli yanlış bilgilerden biri, “YTM bütün zararı ödeyecek” iddiasıdır. Yatırımcı Tazmin Merkezi, her yatırım fonunun piyasa veya tasfiye zararını karşılayan mevduat sigortası benzeri genel bir garanti sistemi değildir. 6362 sayılı Kanun’un YTM tarafından da yayımlanan 84. maddesine göre tazmin kapsamı, yatırım hizmeti veya yan hizmetler kapsamında yatırım kuruluşunun yatırımcı adına sakladığı ya da yönettiği nakdi ödeme veya sermaye piyasası aracını teslim etme yükümlülüğünü yerine getirememesinden doğan taleplerle sınırlıdır. YTM ayrıca yatırım danışmanlığından veya piyasadaki fiyat hareketlerinden doğan zararların tazmin kapsamına girmediğini açıkça belirtmektedir. [33]
YTM mekanizmasının uygulanabilmesi için ilgili kuruluş bakımından yatırımcıların tazminine ilişkin kanuni sürecin devreye girmesi gerekir. YTM’nin resmî metninde “yatırımcıları tazmin kararı verilen kuruluşların” yatırımcılarının tazmin talep hakkından söz edilmektedir. İncelenen 2026/60, 2026/61 ve 2026/62 sayılı SPK kararlarında Tera veya Pusula fonlarındaki bütün katılma payı sahiplerinin zararlarının YTM tarafından karşılanacağına ilişkin genel bir tazmin kararı yer almamaktadır. Bu nedenle bugün itibarıyla “YTM’ye başvur, fon zararının tamamı ödenir” yönündeki ifade hukuken desteklenmemektedir. [34]
YTM’de azami tazmin miktarı da sınırsız değildir. Kanundaki temel tutar her yıl yeniden değerleme katsayısıyla artırılan bir üst sınıra tabidir. Ancak 2026 için somut bir dosyada uygulanacak güncel üst sınır ve tazmin kararı oluşmadan, yalnızca Kanundaki eski temel rakamı kullanarak yatırımcılara ödeme miktarı söylemek doğru olmaz. Daha önemlisi, mevcut olayda ilk soru üst limit değil, yatırımcının talebinin YTM kapsamındaki bir “teslim veya ödeme yükümlülüğünün yerine getirilememesi” niteliğinde olup olmadığı ve SPK tarafından ilgili tazmin mekanizmasının işletilip işletilmediğidir. [33]
Türkiye Sermaye Piyasaları Birliği Müşteri Uyuşmazlıkları Hakem Heyeti ise YTM’den tamamen farklı bir yoldur. TSPB’nin resmî açıklamasına göre Hakem Heyeti; aracı kurum, banka, portföy yönetim şirketi ve yatırım ortaklığı gibi Birlik üyeleri ile müşterileri arasında, borsa işlemleri dışındaki sermaye piyasası faaliyetlerinden doğan zarar, ziyan ve tazmin talepli uyuşmazlıkları ele almaktadır. TSPB bünyesinde portföy yöneticiliği ve kolektif yatırım araçları uyuşmazlıkları için de uzmanlık alanı oluşturulmuştur. [35]
Hakem Heyetine doğrudan ve herhangi bir ön işlem yapmadan gitmek de kural değildir. TSPB’ye göre yatırımcının önce ilgili Birlik üyesine yazılı veya elektronik başvuru yapması ve başvurunun alındığını gösteren belgeyi saklaması gerekir. TSPB sayfasında, uyuşmazlığa konu işlem veya eylemden itibaren en geç beş yıl içinde Birlik üyesine başvurulması; üyenin başvuruya 30 gün içinde cevap vermesi; cevabın olumsuz veya yetersiz olması yahut 30 gün içinde cevap verilmemesi durumunda ilgili başlangıç tarihinden itibaren 60 günlük Hakem Heyeti başvuru süresinin takip edilmesi gerektiği açıklanmaktadır. [35]
Bu süreler hafife alınmamalıdır. Ayrıca TSPB, yargıya veya tüketici hakem heyetine taşınmış bazı uyuşmazlıkları, kanunlarda suç olarak düzenlenen fiilleri ve doğrudan adli yargının görev alanındaki bazı talepleri Hakem Heyetinin kabul etmeyeceği başlıklar arasında saymaktadır. “İflas veya tasfiyesine karar verilen Birlik üyesi” hakkındaki uyuşmazlıkların da kabul edilmeyeceği belirtilmektedir. Buradaki ifade önemlidir: fonun tasfiye edilmiş olması ile Birlik üyesi portföy yönetim şirketinin kendisinin tasfiyeye girmiş olması aynı değildir. Dolayısıyla Tera/Pusula fon tasfiyesi nedeniyle Hakem Heyeti yolunun her dosyada otomatik olarak kapalı veya açık olduğunu söylemek yerine, başvurunun karşı tarafı ve hukuki sebebi kontrol edilmelidir. [35]
TSPB başvurusunda “zararım varsa bulunsun”, “mağduriyetim giderilsin” gibi genel taleplerin yeterli görülmediği de Birliğin kendi sayfasında açıkça belirtilmektedir. Yatırımcının hangi işlemin hatalı olduğunu, hangi tutarda zarar talep ettiğini ve iddiasını hangi belgeyle desteklediğini somutlaştırması beklenmektedir. Bu yaklaşım yalnızca Hakem Heyeti için değil, ileride açılabilecek bir tazminat davası için de doğru dosyalama yöntemidir. [35]
SPK’ya şikâyet veya ihbar ise başka bir fonksiyona sahiptir. SPK, resmî yatırımcı sayfasında kendisine yapılacak şikâyette sermaye piyasası mevzuatına aykırı olduğu ileri sürülen işlemin tarihi, ilgili sermaye piyasası aracı ve yatırım kuruluşu ile ihlal edildiği düşünülen menfaat veya hakkın somut şekilde açıklanmasını ve varsa belgelerin eklenmesini önermektedir. Daha da önemlisi, SPK kendi sayfasında idari incelemesinin mevzuata uygunluk denetimi olduğunu ve bu başvuru kapsamında zararın tazminine karar vermediğini açıkça belirtmektedir. [36]
Bu nedenle SPK’ya yapılan şikâyet, yatırımcı açısından çok değerli bir düzenleyici başvuru olabilir; ancak “SPK’ya dilekçe verdim, SPK karşı tarafa zararımı ödetir” biçiminde anlaşılmamalıdır. Şikâyetin amacı olası mevzuat ihlallerinin düzenleyici kurum tarafından incelenmesini sağlamak, eldeki somut olguları Kurula sunmak ve gerektiğinde idari veya cezai süreçlerin işletilmesine katkıda bulunmaktır. Bireysel para alacağının tahsili için gereken özel hukuk veya uyuşmazlık çözüm yolları ayrıca ele alınır. [36]
SPK kararlarına karşı idari yargı konusu da özel hukuk tazminat davasıyla karıştırılmamalıdır. SPK’nın kendi faaliyet raporlarında Kurulun idari işlemlerine karşı iptal davaları ve bu işlemler nedeniyle zarar doğduğu iddiasıyla tam yargı davalarının açılabildiği belirtilmektedir. Bununla birlikte belirli bir yatırımcının hangi SPK işlemine karşı dava açabileceği; işlemin kesin ve yürütülebilir niteliği, yatırımcının meşru ve kişisel menfaatinin etkilenip etkilenmediği ve talebin iptal mi yoksa tazmin mi olduğu gibi unsurlara bağlıdır. [37]
Dolayısıyla “SPK’ya dava açıp fon parasını geri alabilirsiniz” şeklindeki genel ifade de hukuken sağlıklı değildir. Bir düzenleyici işlemin iptali ile portföy yönetim şirketi veya başka özel hukuk kişisine karşı ileri sürülebilecek alacak/tazminat talebi farklı hukuki yollardır. İdari yargıda dava açma süreleri de ayrıca önem taşıdığından, belirli bir SPK işleminin dava konusu yapılması düşünülüyorsa süre hesabının ilgili karar ve tebliğ/yayın tarihi üzerinden somut dosyada yapılması gerekir. SPK faaliyet raporları iptal ve tam yargı yollarının varlığını doğrulamakla birlikte, her yatırımcının her SPK kararı bakımından otomatik dava ehliyetine sahip olduğu sonucunu doğurmaz. [37]
Ceza soruşturması mevcut olayın bir başka ayağıdır ve 22 Eylül itibarıyla aktif biçimde devam etmektedir. İstanbul Cumhuriyet Başsavcılığının Anadolu Ajansı tarafından aktarılan son açıklamasında sermaye piyasası işlemlerine ilişkin soruşturmada yeni gözaltılar yapıldığı, çeşitli kişi ve şirket bağlantıları yönünden malvarlığı hareketlerine ilişkin tedbirlerin uygulandığı ve incelemelerin sürdüğü belirtilmektedir. Başsavcılık ayrıca 17 Eylül’de MASAK’tan Pusula Finans Holding, Tera Yatırım Menkul Değerler, Hedef Holding ve Bulls Yatırım Menkul Değerler ile bunların alt şirketlerinin yöneticilerine ait mali verilerin istendiğini; 2024’ten itibaren yurtdışı para ve kripto varlık transferlerinin de araştırma kapsamında olduğunu bildirmiştir. [4]
SPK kaynakları, Sermaye Piyasası Kanunu’nda tanımlanan veya atıf yapılan suçlar bakımından Kanunun 115. maddesi kapsamında Kurulun Cumhuriyet başsavcılığına yazılı başvurusunun özel öneme sahip olduğunu göstermektedir. SPK’nın faaliyet raporlarında piyasa dolandırıcılığı gibi sermaye piyasası suçları için Kurulun yazılı başvurusu üzerinden soruşturma mekanizmasının işletildiği; bunun yanında Türk Ceza Kanunu veya başka kanunlarda düzenlenen bağlantılı suçların genel hükümlere göre araştırılabildiği açıklanmaktadır. [38]
Ancak ceza soruşturması ile yatırımcının özel hukuk alacağı aynı şey değildir. Bir kişinin gözaltına alınması, tutuklanması, hakkında yurtdışına çıkış yasağı veya malvarlığı tedbiri bulunması o kişinin suçlu olduğunun kesinleştiği anlamına gelmez. Benzer şekilde bir şüphelinin malvarlığına tedbir konulması da o varlıkların doğrudan Tera veya Pusula fon yatırımcılarına dağıtılacağı anlamına gelmez. Ceza soruşturmasının delilleri ileride tazminat uyuşmazlıkları bakımından önem kazanabilir; fakat yatırımcının zararının varlığı, miktarı, sorumlunun kim olduğu ve hukuki illiyet bağı özel hukuk bakımından ayrıca belirlenmelidir. Soruşturmanın sürdüğü Başsavcılık tarafından bildirildiğinden, bu aşamada kesin suç isnadı dili kullanılmamalıdır. [4]
Bu nedenle yatırımcının yalnızca “ceza dosyası bitsin, sonra bakarım” yaklaşımı da risk taşır. Özel hukuk, TSPB ve idari yargı yollarının kendi usul ve süreleri olabilir. Buna karşılık yalnızca soruşturma haberini görerek, henüz gerçek zarar veya hukuki sıfat belirlenmeden herkese karşı aynı anda dava açılması da doğru bir strateji değildir. Tasfiye ile ceza soruşturmasının paralel fakat ayrı hukuki hatlar olduğu kabul edilmelidir. Bu değerlendirme, SPK’nın uyuşmazlık yollarını birbirinden ayıran resmî açıklamaları ile mevcut soruşturmanın devam eden niteliğinin birlikte okunmasına dayanmaktadır. [39]
Zarar hesabı, delil dosyası ve dava stratejisi
Tera ve Pusula fonlarında muhtemel hukuki sürecin en zor taraflarından biri zararın nasıl hesaplanacağıdır. Mobil bankacılık ekranında 15 Eylül’de görülen değer ile birkaç ay sonra hesaba gelen toplam paranın çıkarılması, ilk ekonomik fikir verebilir; ancak her hukuki talep bakımından tek başına yeterli bir zarar hesabı değildir. Çünkü yatırımcının fon payı sahibi mi, öncelikli iade alacaklısı mı, gerçekleşmiş fakat ödenmemiş bir işlem nedeniyle para alacaklısı mı olduğu öncelikle belirlenmelidir. SPK’nın 2026/61 kararı bu statülere farklı sonuç bağlamaktadır. [15]
Tasfiye tarihinde hâlen katılma payı sahibi olan yatırımcı bakımından gerçek ekonomik tablo, fon varlıklarının ne kadarının hangi fiyatlardan nakde çevrildiği ve yatırımcıya toplam ne kadar tasfiye ödemesi yapıldığı ortaya çıktıkça netleşecektir. Tasfiye genel kural olarak bakiyenin pay sahiplerine dağıtılması üzerine kuruludur; 2026/61 ise tasfiye boyunca kısmi ödeme yapılmasına olanak tanımaktadır. Dolayısıyla ilk kısmi ödeme alındığı gün “nihai zarar budur” demek kadar, tasfiye sonuna kadar hiçbir zarar talebinin değerlendirilemeyeceğini söylemek de fazla genelleyici olur. [16]
TEFAS üzerinden verilmiş fakat gerçekleştirilmemiş ve SPK’nın özel kuralına giren iade talimatında ise zarar analizinin başlangıç noktası farklıdır. Karar, oluşan tutarın fon hesabına borç kaydedilmesini ve nakit elde edildikçe öncelikli ödenmesini öngörmektedir. Böyle bir yatırımcı için öncelikle “borç olarak hangi tutar tahakkuk etti?”, “hangi tarihte hangi kısım ödendi?” ve “ödenmemiş bakiye nedir?” soruları cevaplanmalıdır. Bundan sonra gecikme veya temerrüt kaynaklı ek bir özel hukuk talebi bulunup bulunmadığı somut sözleşme, valör ve muacceliyet kayıtlarına göre incelenebilir. [19]
Portföy yönetiminde hukuka aykırılık bulunduğu iddiasına dayanan bir tazminat talebinde ise zarar hesabı daha karmaşıktır. Yatırımcının fiilen aldığı tasfiye tutarı ile yatırım maliyeti arasında bir fark olması, tek başına bu farkın tamamının belirli bir şirket veya yönetici tarafından tazmin edilmesi gerektiğini göstermez. Önce hangi hukuki yükümlülüğün ihlal edildiği, ihlal olmasaydı yatırımcının hangi ekonomik durumda bulunacağı ve iddia edilen farkın gerçekten o ihlalden kaynaklanıp kaynaklanmadığı gösterilmelidir. Kurucunun mevzuat, içtüzük ve izahnameye uygun yönetim sorumluluğu burada temel hukuki karşılaştırma ölçütlerinden biridir. [28]
Bu nedenle profesyonel bir dosyada zarar hesabı en az üç ayrı sütunda yürütülmelidir: yatırımcının para ve pay hareketleri, tasfiye kapsamında yapılan tahsilatlar ve ileri sürülen hukuka aykırılığın mali etkisi. Bunlara vergi/kesinti belgeleri, varsa daha önce elde edilmiş getiriler ve ödeme tarihleri de eklenmelidir. Böylece ekonomik kayıp ile hukuken talep edilebilir zarar birbirine karıştırılmaz.
Yatırımcının bugün yapabileceği en değerli işlem ise belge toplamaktır. MKK kayıtlarının SPK tarafından tasfiye mutabakatının temel unsuru yapılmış olması ve MKK e-YATIRIMCI’nın portföy, hareket ve bekleyen talimatları gösterebilmesi, bu belgelerin özellikle kritik olduğunu ortaya koymaktadır. [40]
| Saklanması gereken belge veya kayıt | Neden önemli? |
| MKK e-YATIRIMCI portföy kaydı | İlgili tarihte hangi fonda kaç adet katılma payı bulunduğunu göstermeye yardımcı olur. |
| MKK işlem hareketleri | Pay giriş-çıkışları ile gerçekleşmiş işlemlerin tarihsel takibinde kullanılır. |
| Bekleyen emir ekranı/kaydı | SPK’nın gerçekleşmeyen TEFAS iade emirlerine tanıdığı özel öncelik bakımından kritik olabilir. |
| Banka veya aracı kurum emir fişi | Satış talimatının tarihini, saatini, emir numarasını ve kanalını ispatlamak için gereklidir. |
| TEFAS emir numarası ve durum kaydı | Emrin TEFAS’a ulaşıp ulaşmadığı ve gerçekleşme statüsünün değerlendirilmesini sağlar. |
| Yatırım hesabı ekstresi | Alış maliyetleri, satışlar, pay miktarı ve para hareketlerinin kronolojisini kurar. |
| Fon izahnamesinin işlem tarihindeki sürümü | Fonun satış/iade saatleri, valör, yatırım stratejisi ve diğer bağlayıcı esasları bakımından önemlidir. |
| Yatırımcı bilgi formu ve içtüzük | Fonun risk profili, stratejisi ve yatırımcıya açıklanan çerçeveyi belirlemeye yardımcı olur. |
| Nitelikli yatırımcı statüsüne ilişkin belgeler | Özellikle serbest fonların satışının mevzuata uygunluğunu incelerken önem taşır. |
| Yatırım hizmetleri çerçeve sözleşmesi ve müşteri formları | Dağıtıcı veya aracı kurum ile yatırımcı arasındaki hukuki ilişkinin niteliğini gösterir. |
| Banka/aracı kurumla e-posta, SMS ve yazışmalar | Yapılan bilgilendirmelerin, itirazların ve talep tarihlerinin ispatına yardımcı olur. |
| KAP ve SPK duyurularının PDF/kopyaları | İlgili tarihte yürürlükte bulunan resmî bilgi ve düzenlemelerin korunmasını sağlar. |
| Her tasfiye ödemesine ilişkin hesap hareketi | Kısmi ödemelerin ve nihai toplam tahsilatın doğru hesaplanması için gereklidir. |
| Kuruma yapılan yazılı başvurular ve alındı belgeleri | TSPB gibi başvuru yollarında ön başvuru yapıldığının ispatı bakımından özellikle önemlidir. |
| Kurumların verdiği cevaplar | Uyuşmazlığın kapsamını, kurumun savunmasını ve başvuru sürelerinin başlangıcını etkileyebilir. |
| Varsa vergi ve stopaj kayıtları | Brüt ve net ekonomik sonucun birbirinden ayrılması için gereklidir. |
MKK’nın resmî sayfasına göre yatırımcı e-YATIRIMCI üzerinden tüm yatırım kuruluşlarındaki hesap durumunu, gerçekleşen işlem hareketlerini ve gerçekleşmemiş bekleyen alım-satım talimatlarını takip edebilmektedir. Bu nedenle yalnızca mobil bankacılık ekran görüntüsüne güvenmek yerine, mümkün olduğunca MKK ile yatırım kuruluşunun resmî kayıtlarının birlikte alınması daha sağlam bir delil dosyası oluşturur. [14]
Dava stratejisinde ilk adım, yatırımcıyı doğru kategoriye yerleştirmektir. Tasfiye tarihinde fon payı sahibi olan yatırımcı; TEFAS’ta gerçekleşmeyen iade emri bulunan yatırımcı; emri gerçekleşmiş ancak ödeme yapılmadığını ileri süren yatırımcı; fonu dağıtıcı banka/aracı kurum üzerinden özel bir bilgilendirmeye dayanarak satın alan yatırımcı ve serbest fon bakımından nitelikli yatırımcı şartı tartışmalı olan kişi aynı dava dilekçesiyle değerlendirilmemelidir. SPK kararının emir statüsüne farklı sonuçlar bağlaması bu ayrımı zorunlu hale getirmektedir. [41]
İkinci adım işlem kronolojisinin dakika ve valör düzeyinde çıkarılmasıdır. Fonun alış tarihi, alış fiyatı, kaç pay edinildiği, satış talimatının tarihi ve saati, emir kanalı, TEFAS durumu, emrin gerçekleşme zamanı, para ödeme valörü, 17 Eylül kesim kuralları ve sonrasındaki tasfiye ödemeleri tek kronolojide toplanmalıdır. Para piyasası fonlarında izahnameye özgü valör atlama saatinin belirleyici olması, bu ayrıntının neden önemli olduğunu göstermektedir. [19]
Üçüncü adım sorumluluğun kişiselleştirilmesidir. Kurucuya yöneltilecek iddia ile geçmiş portföy saklayıcısına yöneltilecek iddia aynı olmamalıdır. Dağıtıcı banka veya aracı kurum hakkında ileri sürülecek iddia da fon yöneticisinin portföy tercihlerine değil, dağıtıcının kendi işlem, emir, bilgilendirme veya yatırım hizmeti yükümlülüklerine dayanmalıdır. Saklayıcı bakımından ise Kanunun verdiği kontrol görevlerinin somut ihlali aranmalıdır. [42]
Dördüncü adım tasfiye ödemelerini davadan bağımsız takip etmektir. Yatırımcının bir tazminat iddiasının bulunması, tasfiye kapsamında hak ettiği ödemelerin kayıt altına alınmasına engel değildir. Tersine, her ödeme nihai zarar hesabını değiştirir. 100 birimlik ekonomik kayıp iddiasıyla yola çıkan bir yatırımcıya daha sonra 40 birim ek tasfiye ödemesi yapılırsa, dava konusu zararın aynı şekilde kalacağı varsayılamaz. SPK’nın kademeli ödeme modeli bu nedenle dava hesabının yaşayan bir tablo olarak tutulmasını gerektirir. [43]
Beşinci adım, tasfiye bitmeden dava açmanın zorunlu mu, gereksiz mi olduğunu dosya bazında değerlendirmektir. Fonun nihai tasfiye bakiyesinden doğan zararı tartışılan bir yatırımcı açısından bütün dağıtımların görülmesi zarar hesabını daha kesin hale getirebilir. Buna karşılık zaten doğmuş ve muaccel olduğu ileri sürülen bağımsız bir para alacağı, satış/emir ihlali veya süresi işleyen başka bir hukuki talep söz konusuysa, “altı ay bitsin, sonra her şeye bakarız” yaklaşımı da güvenli kabul edilemez. Burada tek bir bütün yatırımcı grubuna uygulanabilecek otomatik dava tarihi yoktur.
Altıncı adım, TSPB, SPK ve mahkeme yollarının birbirinin yerine geçmediğini kabul etmektir. TSPB belirli müşteri uyuşmazlıklarında tazminat taleplerini inceleyebilir; SPK şikâyeti ise mevzuata uygunluk incelemesi niteliğindedir ve SPK bu kanalda tazminata hükmetmediğini açıkça söylemektedir. Ceza soruşturması da özel hukuk zararını otomatik ödeme mekanizmasına dönüştürmez. [44]
Yedinci olarak, “toplu dava” ifadesi dikkatle kullanılmalıdır. Çok sayıda yatırımcının aynı fon veya benzer olay nedeniyle zarar görmesi, her yatırımcının emir saati, maliyeti, fon türü, pay adedi ve satış süreci aynı olmadığı için bireysel zarar hesabı ihtiyacını ortadan kaldırmaz. Ortak hukuki ve maddi vakıaların birlikte değerlendirilmesi mümkün olsa dahi, yatırımcı bazlı kayıtların ayrı tutulması özellikle bu dosyada kritik görünmektedir. Bu, SPK’nın yatırımcı sicili ve emir kayıtlarını bireysel bazda mutabakata bağlamış olmasının da doğal sonucudur. [45]
Tasfiye bankasına yöneltilecek taleplerde de zaman ayrımına dikkat edilmelidir. Örneğin Tera yatırımcısının bugün İş Bankası’nın görev alanındaki tasfiye işlemi hakkında bilgi istemesi başka; tasfiye öncesindeki bir portföy yönetimi ihlalinden İş Bankası’nı sırf “tasfiye bankası” olduğu gerekçesiyle sorumlu tutmaya çalışması başkadır. Aynı durum Pusula ve Ziraat Bankası için geçerlidir. Mevcut SPK kararı bu bankalara tasfiyeyi yürütme görevi vermektedir, geçmiş dönemdeki tüm işlemlere ilişkin genel bir garanti yükümlülüğü değil. [11]
Bir başka kritik mesele de tasfiye sonucunda fonun önemli bir bölümünün ödenmesinin geçmişteki olası hukuka aykırılıkları kendiliğinden ortadan kaldırmamasıdır. Buna karşılık geçmişte tartışmalı bir uygulama bulunması da yatırımcıya soyut ve sınırsız bir tazminat hakkı sağlamaz. Tazmin edilecek zarar, hukuka aykırı olduğu ileri sürülen davranışla nedensellik bağı içinde ortaya konulmalıdır. Bu nedenle tasfiye hesabı ile sorumluluk hesabının ayrı tutulması, davanın hem miktar hem de hukuki sebep yönünden daha sağlıklı kurulmasını sağlar. [46]