Makale Başlıkları
Son güncelleme: 26 Eylül 2026 · MDM Hukuk ve Danışmanlık
Emlakçı komisyonu KDV dahil mi sorusu, kira sözleşmesi imzalandıktan veya tapu devri tamamlandıktan sonra ortaya çıkan ve tarafları en sık karşı karşıya getiren uyuşmazlıklardan biridir. Piyasada “kemiksiz” tabir edilen uygulama şöyle işler: Emlakçı bir aylık kira bedeli tutarındaki komisyonu nakit ve belgesiz tahsil eder; fatura talep edildiğinde ise “o zaman üzerine yüzde yirmi KDV eklenir” cevabını verir. Kiracı, alıcı ya da mülk sahibi bu noktada ya vergiyi üstlenir ya da faturasız ödemeye razı olur.
Bu yazıda söz konusu uygulamanın hukuki niteliği; 3065 sayılı Katma Değer Vergisi Kanunu, 213 sayılı Vergi Usul Kanunu, 6098 sayılı Türk Borçlar Kanunu, 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve 29 Nisan 2026 tarihli son değişikliğiyle yürürlükteki Taşınmaz Ticareti Hakkında Yönetmelik hükümleri ile Yargıtay içtihadı çerçevesinde incelenmektedir. Konu, 2026 yılı ceza ve parasal sınırlarıyla birlikte ele alınmıştır.
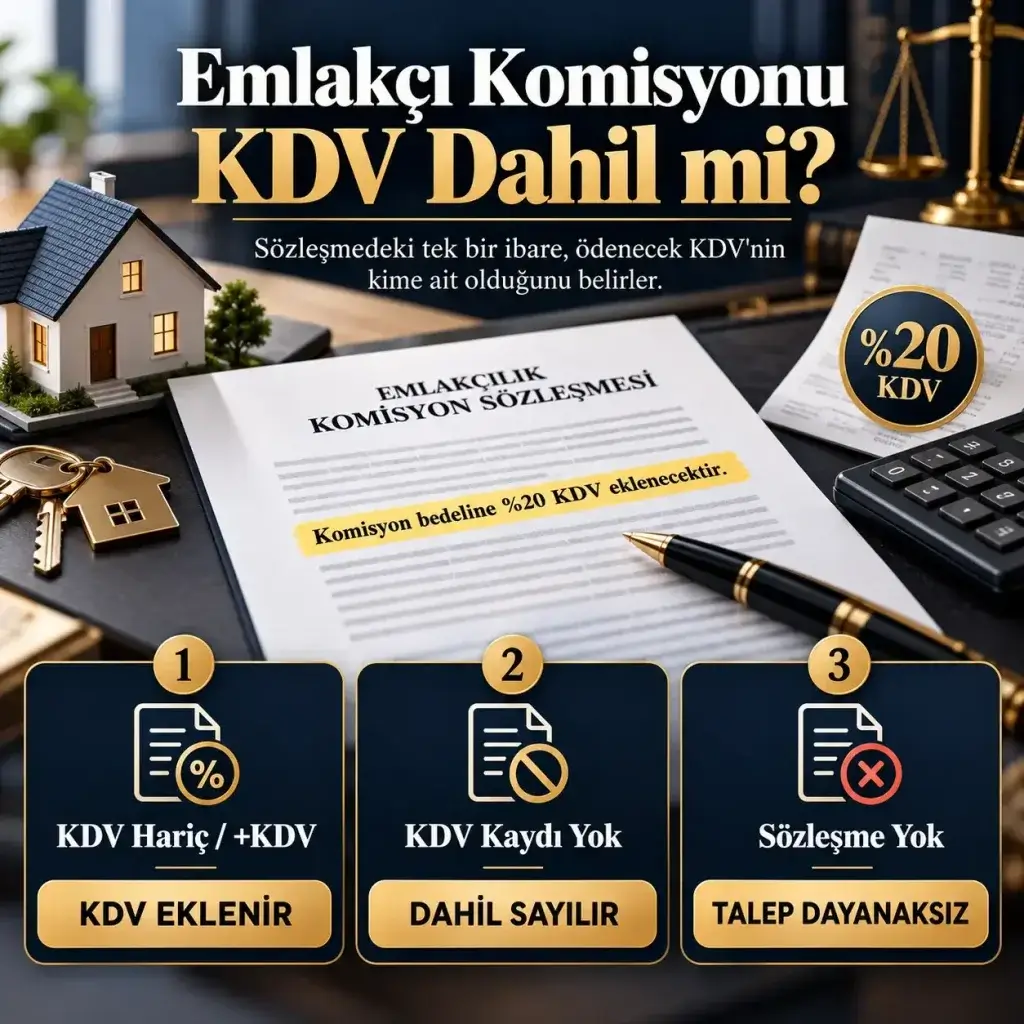
Kısa cevap: Emlakçı komisyonu (mevzuattaki adıyla hizmet bedeli) katma değer vergisine tabi bir hizmet karşılığıdır ve %20 KDV uygulanır. Taşınmaz Ticareti Hakkında Yönetmelik’in 20. maddesi yasal tavanı KDV hariç olarak belirlediğinden, sözleşmede “KDV hariç” veya “+KDV” yazan bir komisyona KDV eklenmesi hukuka uygundur. Buna karşılık sözleşmede KDV’ye ilişkin hiçbir kayıt yoksa, Yargıtay’ın yerleşik içtihadına göre kararlaştırılan bedel KDV dahil sayılır; emlakçı sonradan “fatura istiyorsan KDV’yi de öde” diyemez. Fatura düzenlemek ise her durumda zorunludur. Faturasız (“kemiksiz”) tahsilat, hem emlakçı hem de ödeyen için Vergi Usul Kanunu’nun 353. maddesi kapsamında özel usulsüzlük cezası doğurur.
Emlakçı Komisyonu Nedir ve Hukuki Niteliği Nasıl Belirlenir?
Emlakçı komisyonu, taşınmazın alım satımına veya kiralanmasına aracılık eden işletmenin, aracılık faaliyeti sonucunda sözleşme kurulması hâlinde hak kazandığı ücrettir. Türk Borçlar Kanunu bu ilişkiyi simsarlık sözleşmesi başlığı altında düzenler: TBK m. 520 uyarınca simsar, taraflar arasında bir sözleşme kurulması imkânının hazırlanmasını veya kurulmasına aracılık etmeyi üstlenir ve ancak bu sözleşme kurulduğunda ücrete hak kazanır. Aynı maddenin üçüncü fıkrası, taşınmazlara ilişkin simsarlık sözleşmesinin yazılı şekilde yapılmadıkça geçerli olmayacağını açıkça hükme bağlar.
Taşınmaz Ticareti Hakkında Yönetmelik ise ücreti “komisyon” değil, hizmet bedeli olarak adlandırır ve bu bedelin hangi belgelerde gösterileceğini, üst sınırını, kimden alınabileceğini ve ne zaman hak edileceğini ayrıntılı biçimde düzenler. Yönetmelik’in 5. maddesine göre taşınmaz ticareti yalnızca yetki belgesine sahip işletmeler tarafından yapılabilir; 15. madde ise hizmetlerin, iş sahibi ile işletme arasında yazılı olarak düzenlenen yetkilendirme sözleşmesine dayanılarak verilmesini şart koşar. Bu sözleşmede “verilecek hizmetler ve hizmet bedelleri” asgari içerik olarak zorunludur (m. 15/2-c).
Emlakçının hizmet alan tarafı tüketici ise ilişki aynı zamanda bir tüketici işlemidir. 6502 sayılı Kanun’un 3. maddesi, simsarlık sözleşmelerini tüketici işlemi kapsamında sayılan sözleşme türleri arasında açıkça anar. Bu nitelendirme, aşağıda görüleceği üzere hem KDV’nin gösterilme biçimi hem de uyuşmazlıkta başvurulacak merci bakımından sonuç doğurur. Kira ilişkisinin genel çerçevesi için kira sözleşmesi ve kiracının hakları yazımıza başvurulabilir.
Emlakçı Komisyon Oranı 2026: Satışta Yüzde 4, Kiralamada Bir Aylık Kira
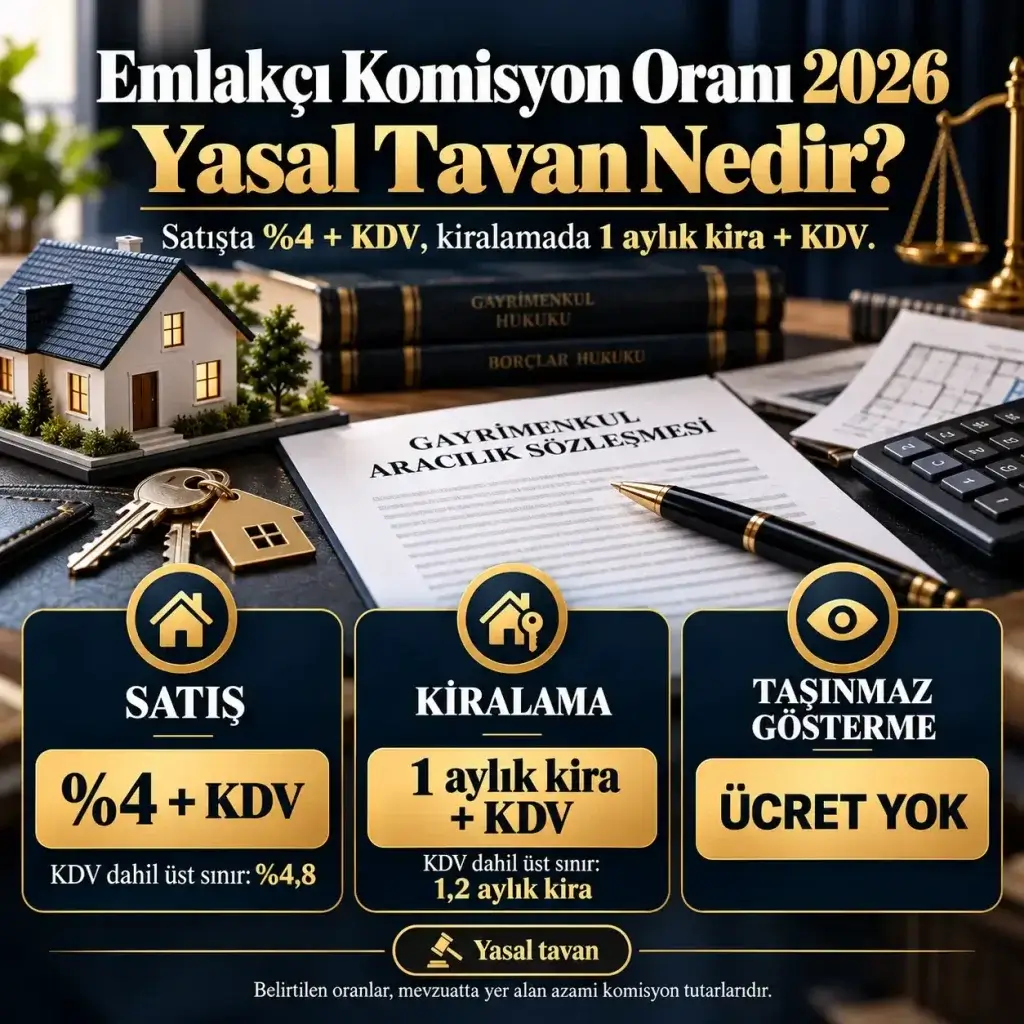
Yönetmelik’in 20. maddesi hizmet bedeline iki ayrı tavan getirir. Alım satımda hizmet bedeli, alım satıma aracılık sözleşmesinde yer alan satış bedelinin katma değer vergisi hariç yüzde dördünden fazla olamaz (m. 20/1). Kiralamada ise hizmet bedeli, kiralamaya aracılık sözleşmesinde yer alan kira bedelinin katma değer vergisi hariç bir aylık tutarından fazla olamaz (m. 20/2). Her iki oran da tavan niteliğindedir; taraflar daha düşük bir bedelde anlaşmakta serbesttir, ancak tavanın üzerine çıkılamaz.
| İşlem türü | Yasal tavan (KDV hariç) | KDV (%20) eklenmiş üst sınır |
|---|---|---|
| Alım satım | Satış bedelinin %4’ü | Satış bedelinin %4,8’i |
| Kiralama | Bir aylık kira bedeli | 1,2 aylık kira bedeli |
Tavana ilişkin üç tamamlayıcı kural uygulamada sıkça gözden kaçar. Birincisi, aracılık hizmetiyle birlikte Yönetmelik’in 13. maddesinde sayılan raporlama, danışmanlık, tapu işlemlerine aracılık gibi ek hizmetler de verilse, ayrı sözleşme düzenlenmiş olsa dahi yalnızca bir hizmet bedeli alınabilir ve bu bedel tavanı aşamaz (m. 20/3). İkincisi, aynı taşınmaz için hem alıcı hem satıcıyla (ya da hem kiracı hem kiraya verenle) ayrı yetkilendirme sözleşmesi yapılmış olsa bile toplamda tek bir hizmet bedeli tahsil edilebilir (m. 20/6). Üçüncüsü, taşınmazı gösterme hizmeti karşılığında herhangi bir bedel talep edilemez (m. 19/4).
Kira bedelinin kendisi konutlarda KDV’ye tabi değildir. İş yeri kiralamalarında ise kiraya verenin KDV mükellefi olması hâlinde kira bedeli üzerinden KDV hesaplanır. Yönetmelik’in “KDV hariç bir aylık tutar” ifadesi bu ayrımı gözetir: komisyonun matrahı, kira bedelinin KDV’siz tutarıdır.
Emlakçı Komisyonu KDV Oranı Yüzde Kaç?
Emlakçılık faaliyeti, 3065 sayılı Katma Değer Vergisi Kanunu‘nun 1. maddesinin birinci fıkrası uyarınca ticari faaliyet çerçevesinde yapılan bir hizmet ifasıdır ve KDV’nin konusuna girer. Verginin mükellefi, aynı Kanun’un 8. maddesinin (a) bendine göre hizmeti ifa eden, yani emlakçıdır. Matrah, 20. madde uyarınca hizmetin karşılığını oluşturan bedeldir; vergiyi doğuran olay ise 10. maddenin (a) bendine göre hizmetin yapılması anında meydana gelir.
Uygulanacak oran, taşınmaz ticaretine aracılık hizmetleri için herhangi bir indirimli oran öngörülmediğinden genel orandır. Genel KDV oranı, 7346 sayılı Cumhurbaşkanı Kararı ile 10 Temmuz 2023 tarihinden itibaren %20 olarak uygulanmaktadır. Dolayısıyla KDV hariç 30.000 TL olarak kararlaştırılan bir komisyonun KDV’si 6.000 TL, faturadaki genel toplam 36.000 TL’dir.
Bedelin KDV dahil kararlaştırıldığı hâllerde KDV, iç yüzde yöntemiyle ayrıştırılır: KDV dahil tutar 1,20’ye bölünerek matrah bulunur, aradaki fark KDV’dir. KDV dahil 30.000 TL’lik bir komisyonda matrah 25.000 TL, KDV 5.000 TL’dir. Bu hesap, aşağıda ele alınan “sözleşmede KDV yazmıyorsa” senaryosunun pratik sonucunu oluşturur.
Emlakçı Komisyonu KDV Dahil mi, Hariç mi? Sözleşme Neyi Belirler?
Sorunun doğru cevabı, birbirinden ayrı iki hukuki ilişkinin karıştırılmamasına bağlıdır. Emlakçı ile vergi idaresi arasındaki ilişki vergi hukukuna tabidir: hizmet ifa edilmişse KDV doğmuştur ve emlakçı, faturayı düzenlesin ya da düzenlemesin, bu vergiyi beyan edip ödemekle yükümlüdür. Emlakçı ile müşterisi arasındaki ilişki ise borçlar hukukuna tabidir ve burada yanıtlanacak soru, KDV yükünün ekonomik olarak kime ait olduğudur. Bu ikinci sorunun cevabı sözleşmede yazar.
Yönetmelik’in tavanı “KDV hariç” olarak belirlemesi, komisyonun her hâlde KDV hariç kararlaştırıldığı anlamına gelmez. Bu ifade yalnızca üst sınırın hesaplanma biçimini gösterir: bir aylık kira tutarına kadar komisyon kararlaştırılabilir ve bu tutara KDV eklenebilir. Sözleşmede hizmet bedelinin yanında “KDV hariç”, “+KDV” veya “ayrıca KDV ödenecektir” gibi bir kayıt varsa emlakçı, faturasında KDV’yi ayrıca gösterir ve müşteriden tahsil eder; bu durumda ödenecek toplam tutar en fazla 1,2 aylık kira ya da satış bedelinin %4,8’i olabilir.
Sözleşmede KDV’ye ilişkin bir kayıt bulunmuyorsa durum tersine döner. Yargıtay Hukuk Genel Kurulu’nun 13.10.2004 tarihli, E. 2004/19-456, K. 2004/531 sayılı kararıyla yerleşen içtihada göre, sözleşmede bedelin KDV’yi içerip içermediği belirtilmemişse KDV’nin bedele dahil olduğu kabul edilir ve hizmeti sunan taraf karşı taraftan ayrıca KDV isteyemez. Yargıtay 13. Hukuk Dairesi de 30.06.2020 tarihli, E. 2017/8393, K. 2020/5525 sayılı kararında aynı ilkeyi KDV Kanunu’nun 8. maddesine dayandırmıştır: verginin mükellefi hizmeti sağlayan kişi olduğundan, aksine açık kayıt yoksa sözleşmede belirlenen ücret KDV dahil olarak belirlenmiş sayılır. Vergi idaresinin özelgelerinde “KDV dahil ibaresi yoksa bedel üzerinden ayrıca KDV hesaplanır” yönündeki görüşü, emlakçının vergi dairesine karşı yükümlülüğünü düzenler; müşterinin sözleşme dışı bir vergi yükü üstlenmesine gerekçe oluşturmaz.
Yargıtay Hukuk Genel Kurulu’nun 2004 tarihli kararı, KDV’ye ilişkin kayıt bulunmayan sözleşmelerde bedelin KDV dahil olduğunu kabul eder.
Müşterinin tüketici olduğu işlemlerde ek bir kural devreye girer. Fiyat Etiketi Yönetmeliği’nin 5. maddesinin yedinci fıkrası, hizmetlere ilişkin tarife ve fiyat listelerinde tüm vergiler dâhil satış fiyatının gösterilmesini zorunlu kılar; 6502 sayılı Kanun’un 54. maddesi de aynı yöndedir. Tüketiciye “net şu kadar” diye açıklanan ve sonradan üzerine KDV eklenen bir komisyon, tüketici mevzuatının fiyat gösterim düzenine aykırıdır.
Emlakçı Fatura Kesmek Zorunda mı?
Evet. Vergi Usul Kanunu‘nun 229. maddesi faturayı, yapılan iş karşılığında müşterinin borçlandığı meblağı göstermek üzere düzenlenen ticari belge olarak tanımlar; 232. madde ise tüccarların yaptıkları işler için fatura vermek zorunda olduklarını düzenler. Emlakçı, gelir veya kurumlar vergisi mükellefi bir işletme olarak bu kapsamdadır. Nihai tüketici konumundaki müşteriler yönünden 2026 yılında geçerli fatura düzenleme sınırı 12.000 TL‘dir; bedel bu tutarı aşıyorsa fatura kendiliğinden zorunludur, aşmıyorsa dahi müşterinin istemesi hâlinde fatura düzenlenmesi mecburidir (VUK m. 232/2). Uygulamada komisyon bedelleri bu sınırın çok üzerinde kaldığından, emlakçının fatura düzenleme yükümlülüğü müşterinin talebine bile bağlı değildir.
Faturanın, hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenmesi gerekir (VUK m. 231/5). Emlakçılık hizmeti, kiralamada kira sözleşmesinin kurulması, alım satımda tapu devrinin gerçekleşmesiyle tamamlandığından, fatura bu tarihi izleyen yedi gün içinde düzenlenmelidir. Bilanço esasına göre defter tutan işletmeler için 2026 yılından itibaren faturalar tutara bakılmaksızın e-Arşiv Fatura olarak düzenlenmektedir.
Bu noktada kritik bir hukuki gerçek vardır: “faturasız işlem” diye bir vergi seçeneği mevcut değildir. KDV, fatura düzenlenmesiyle değil hizmetin ifasıyla doğar (KDVK m. 10/a). Emlakçı faturayı düzenlemese de hizmet bedelinin içinde KDV vardır ve emlakçı bu vergiyi beyan etmekle yükümlüdür. Dolayısıyla “fatura istemezsen KDV yok” cümlesi bir indirim teklifi değil, verginin beyan dışı bırakılması teklifidir.
“Kemiksiz” Komisyon Alıp Fatura İstenince KDV Eklemek Yasal mı?
Uygulamanın hukuki sonucu, sözleşmenin içeriğine göre üç ayrı ihtimalde değerlendirilmelidir.
Birinci ihtimal: Sözleşmede “KDV hariç” kaydı vardır. Bu durumda KDV’nin eklenmesi hukuka uygundur; emlakçının yapması gereken tek şey, KDV dahil toplamı gösteren faturayı düzenlemek ve toplamın yasal tavanı aşmadığından emin olmaktır. Müşterinin “faturasız ödeyip KDV’den kurtulma” seçeneği ise hukuken mevcut değildir; böyle bir tercih her iki tarafı da aşağıdaki cezalarla karşı karşıya bırakır.
İkinci ihtimal: Sözleşmede KDV’ye ilişkin kayıt yoktur. Yargıtay içtihadı gereği kararlaştırılan bedel KDV dahil sayılır. Emlakçı, bir aylık kira olarak belirlenen 30.000 TL’yi tahsil eder; faturada 25.000 TL matrah ve 5.000 TL KDV gösterir. Müşteriden ayrıca 6.000 TL talep edilmesi sözleşmeye aykırıdır; fazladan ödenmişse sebepsiz zenginleşme hükümlerine göre (TBK m. 77 vd.) iadesi istenebilir.
Üçüncü ihtimal: Yazılı sözleşme hiç yoktur. TBK m. 520/3 taşınmaz simsarlığında yazılı şekli geçerlilik şartı olarak aradığından, emlakçının ücret talebi hukuken zayıf bir zemindedir; KDV eklenmesi ise hiçbir dayanağa sahip değildir. Yönetmelik’in 15, 16 ve 17. maddelerinde öngörülen yetkilendirme, alım satıma aracılık ve kiralamaya aracılık sözleşmelerini düzenlememiş bir işletme, ayrıca idari yaptırımla karşılaşır.
Ayrıca vurgulanmalıdır ki müşteriye faturasız ödeme önermek, başlı başına Yönetmelik ihlalidir. 14. maddenin ikinci fıkrası, taşınmaz ticaretiyle iştigal edenlerin haksız ve hukuka aykırı ticari uygulamalarda bulunamayacağını (c bendi) ve hizmet verdiği kişileri yasa dışı uygulamalara teşvik edemeyeceğini (e bendi) düzenler. “Fatura istemezsen KDV’siz olur” teklifi, bu bendin tipik örneğidir.
Emlakçı Fatura Vermezse Ne Olur? 2026 Cezaları
Yaptırımlar yalnızca emlakçıya değil, faturasız ödemeyi kabul eden tarafa da yönelir.
| Yaptırım | Muhatap | Yasal dayanak | 2026 tutarı / sonucu |
|---|---|---|---|
| Fatura düzenlememe özel usulsüzlük cezası | Emlakçı | VUK m. 353/1 | Fatura tutarının %10’u, her belge için en az 17.000 TL; alıcı beş iş günü içinde bildirirse üç kat |
| Vergi ziyaı cezası ve gecikme faizi | Emlakçı | VUK m. 341, 344 | Beyan dışı bırakılan KDV ile gelir/kurumlar vergisinin bir katı ceza, ayrıca faiz |
| Kaçakçılık suçu değerlendirmesi | Emlakçı | VUK m. 359 | Kayıt dışı hasılatın defter ve belgelerde gizlenmesi hâlinde adli soruşturma riski |
| Mesleki davranış kurallarına aykırılık | Emlakçı | Yönetmelik m. 14, 22/4; 6585 s. Kanun m. 18/1-i | Her aykırılık için 28.620 TL – 858.620 TL idari para cezası; aynı yıl tekrarında iki katı |
| Yetki belgesinin iptali | Emlakçı | Yönetmelik m. 9/1-ç | Verilen sürede giderilmeyen veya tekrarlanan aykırılıkta iptal, bir yıl yeni belge verilmemesi |
| Belge almama özel usulsüzlük cezası | Ödeyen (nihai tüketici) | VUK m. 353/3 | Her belge için 8.700 TL, yılda en fazla 87.000 TL |
| Gider ve KDV indirimi kaybı | Ödeyen (mükellef) | VUK m. 227; KDVK m. 29, 34 | Belgesiz komisyon gider yazılamaz, KDV’si indirilemez |
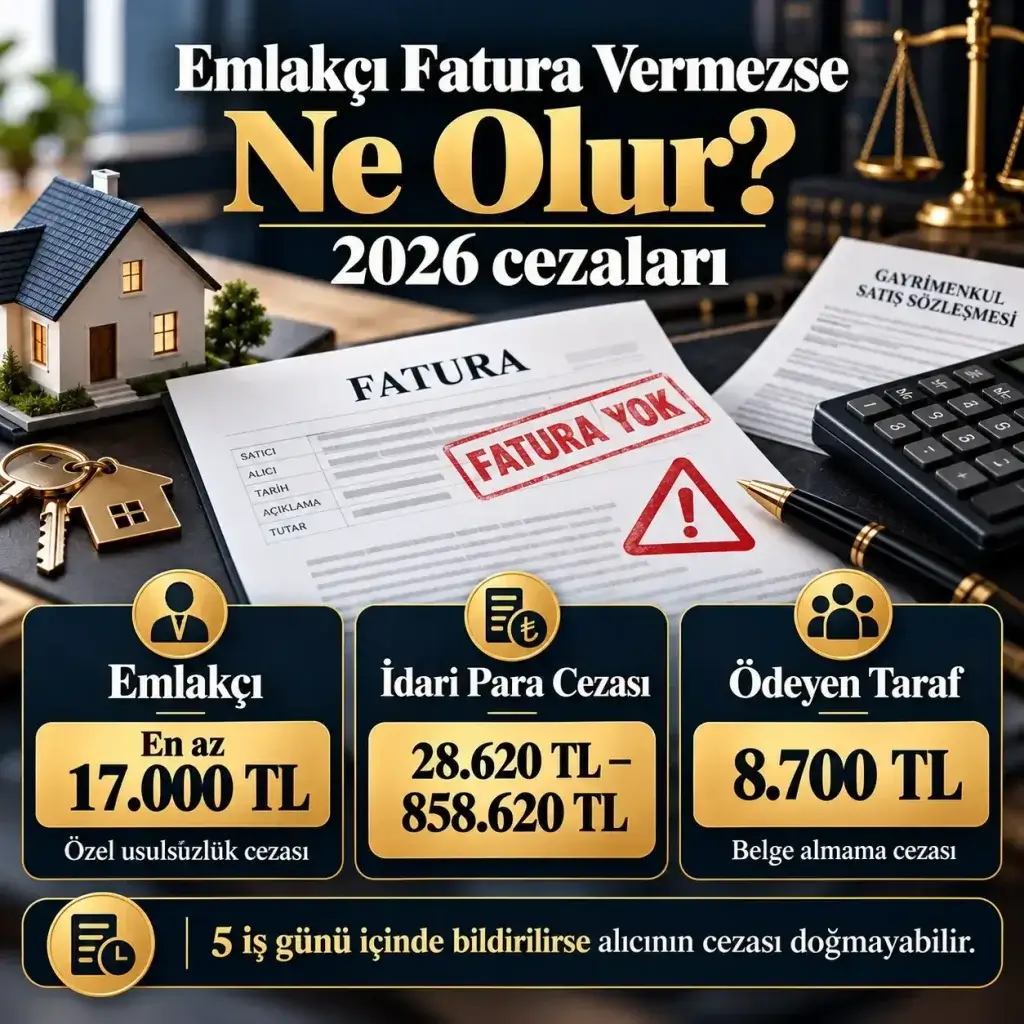
Tabloda görülen “beş iş günü” kuralı hem bir savunma hem de bir tespit aracıdır. VUK m. 353/1 uyarınca belgeyi almak zorunda olan taraf, faturanın düzenlenmesi gereken süreyi izleyen beş iş günü içinde durumu vergi dairesine bildirirse kendisi adına ceza kesilmez; emlakçı adına kesilecek ceza ise üç kat uygulanır. Nihai tüketiciler için de aynı bildirim, 353/3 kapsamındaki cezayı ortadan kaldırır.
Ödeyen taraf yönünden bir başka kayıp da ispattır. Faturasız ve makbuzsuz ödeme, komisyonun fazla alındığı, hizmetin verilmediği veya iade koşullarının oluştuğu iddialarında tüketici hakem heyeti ve mahkeme önünde delil sorunu yaratır. İş yeri kiralayan tacirler ve şirketler için ise belgesiz komisyon, kurumlar vergisi matrahından düşülemez ve KDV’si indirim konusu yapılamaz; yani “kemiksiz” ödenen tutar fiilen daha pahalıya gelir. Vergi incelemesi ve ceza ihbarnamelerine karşı izlenecek yol için vergi hukuku sayfamıza bakılabilir.
Emlakçı Komisyonunu Kim Öder? Kiralamada ve Satışta Paylaşım
Yönetmelik’in 20. maddesinin beşinci fıkrası açık bir kural koyar: tavanı aşmayacak şekilde belirlenen hizmet bedeli, alım satıma veya kiralamaya aracılık sözleşmesinde aksi kararlaştırılmadıkça taraflar arasında eşit paylaşılarak ödenir. Kiralamada bir aylık kira tutarındaki komisyonun yarısı kiracıya, yarısı kiraya verene (Yönetmelik’in ifadesiyle kiralayana) düşer. Alım satımda ise satış bedelinin %4’ü alıcı ve satıcı arasında %2 – %2 olarak paylaşılır. Piyasada “alıcıdan %2, satıcıdan %2” biçiminde bilinen oran, bu paylaşım kuralının sonucudur.
Aksinin kararlaştırılması mümkündür; ancak bu, aracılık sözleşmesine yazılı olarak işlenmelidir. Komisyonun tamamının kiracıdan istendiği, mülk sahibinin ise hiç ödemediği uygulamalar, sözleşmede açık hüküm yoksa Yönetmelik’e aykırıdır. Paylaşım nasıl yapılırsa yapılsın, emlakçının tahsil edebileceği toplam bedel değişmez ve KDV bu toplamın üzerine, tarafların payları oranında yansıtılır.
Yönetmelik’in 20. maddesinin sekizinci fıkrası, emlakçıyı korumaya yönelik bir düzenleme de içerir: taşınmaz gösterme belgesi düzenlenmiş taşınmazın, yetkilendirme sözleşmesi süresi içinde emlakçı devre dışı bırakılarak doğrudan iş sahibinden kiralanması veya satın alınması hâlinde emlakçı hizmet bedeline hak kazanır. Alım satımlarda ayrıca, 29 Nisan 2026 tarihli değişiklikle Yönetmelik’e eklenen ek 1. madde uyarınca satış bedelinin nakit veya havale ile ödendiği işlemlerde mülkiyet ile bedelin eş zamanlı el değiştirmesini sağlayan ödeme sistemi devreye alınmıştır; bu sistem komisyonu değil, satış bedelinin ödenmesini düzenler. Alım satım sürecinin hukuki boyutları için gayrimenkul hukuku sayfamız incelenebilir.
Emlakçı Komisyonu Ne Zaman Hak Edilir ve Ne Zaman Ödenir?
Simsarlık ücreti bir sonuç ücretidir. TBK m. 521 gereği simsar, ancak yaptığı faaliyet sonucunda sözleşme kurulursa ücrete hak kazanır; Yönetmelik m. 20/4 de işletmenin, yetkilendirme sözleşmesine konu hizmetin verilmesiyle hizmet bedeline hak kazandığını düzenler. Kiralamada hak ediş anı kira sözleşmesinin kurulması, alım satımda ise tapu sicilinde tescilin gerçekleşmesidir. İlan verilmesi, taşınmazın gösterilmesi, teklif alınması gibi hazırlık faaliyetleri tek başına ücret doğurmaz.
Cayma hâllerinde ödenecek bedel de sınırlıdır. Yönetmelik’in 15, 16 ve 17. maddeleri, cayma bedeli ve ceza koşulunun kararlaştırılabileceğini ancak bunun hizmet bedelini aşamayacağını öngörür. Tüketici konumundaki borçlular yönünden fahiş ceza koşulları hâkim tarafından indirilebileceği gibi, TBK m. 525 uyarınca aşırı simsarlık ücreti de borçlunun istemiyle hakkaniyete uygun biçimde indirilebilir. Kira sözleşmesinin kurulması aşamasında dikkat edilecek hususlar için kira sözleşmesi örneği yazımıza başvurulabilir.
Sözleşme Olmadan Emlakçı Komisyon ve KDV İsteyebilir mi?
Taşınmaz simsarlığında yazılı şekil geçerlilik şartıdır (TBK m. 520/3). Yönetmelik ise yazılılığı üç ayrı belgeyle somutlaştırır: iş sahibiyle yapılan yetkilendirme sözleşmesi (m. 15), sonuçta alıcı/satıcı veya kiracı/kiraya veren ile düzenlenen alım satıma / kiralamaya aracılık sözleşmesi (m. 16 ve 17) ve taşınmazın gösterildiği her kişi için ayrı düzenlenen taşınmaz gösterme belgesi (m. 19). Hizmet bedeli, bu belgelerin her birinde asgari içerik olarak yer almak zorundadır; gösterme belgesinde dahi “hizmet bedeli oranı veya tutarı” yazılır (m. 19/2-d).
Yönetmelik’in 14. maddesinin (g) bendi, emlakçıya belgeleri imzalatmadan önce okunması için yeterli süre verme, hükümleri açıklama ve imzalanan belgelerin birer suretini teslim etme yükümlülüğü yükler. Elinde sözleşme sureti bulunmayan bir müşteri, KDV’nin dahil olup olmadığı tartışmasında karşı tarafın elindeki belgeye mahkûm kalmamalıdır; suret talebi bu nedenle yalnızca bir hak değil, ispat aracıdır. Emlakçının yetki belgesi bulunup bulunmadığı ise Ticaret Bakanlığı‘nın Taşınmaz Ticareti Bilgi Sistemi üzerinden sorgulanabilir.
Emlakçı Komisyonu ve KDV Hesaplama Örnekleri (2026)
Aşağıdaki örnekler, aynı işlemde sözleşme kaydının sonucu nasıl değiştirdiğini gösterir.
| Senaryo | Sözleşme kaydı | Emlakçının toplam tahsilatı | Matrah | KDV | Kiracı / alıcı payı | Kiraya veren / satıcı payı |
|---|---|---|---|---|---|---|
| Aylık kira 30.000 TL | “Hizmet bedeli: 1 aylık kira + KDV” | 36.000 TL | 30.000 TL | 6.000 TL | 18.000 TL | 18.000 TL |
| Aylık kira 30.000 TL | “Hizmet bedeli: 1 aylık kira” (KDV kaydı yok) | 30.000 TL | 25.000 TL | 5.000 TL | 15.000 TL | 15.000 TL |
| Satış bedeli 5.000.000 TL | “Hizmet bedeli: %4 + KDV” | 240.000 TL | 200.000 TL | 40.000 TL | 120.000 TL | 120.000 TL |
| Satış bedeli 5.000.000 TL | “Hizmet bedeli: %4” (KDV kaydı yok) | 200.000 TL | 166.666,67 TL | 33.333,33 TL | 100.000 TL | 100.000 TL |
Tabloda görüldüğü gibi, 30.000 TL’lik kirada “kemiksiz 30.000 TL, faturalı 36.000 TL” ayrımı yalnızca sözleşmede “+KDV” kaydı varsa hukuken anlamlıdır. Kayıt yoksa faturalı tutar da 30.000 TL’dir; fark, emlakçının bu tutarın içinden vergi dairesine ödeyeceği 5.000 TL’dir.
Fazla Komisyon veya Faturasız İşlemde Nereye Şikayet Edilir?
Başvurulacak merci, ihlalin türüne göre değişir.
Tavan aşımı, sözleşmesiz çalışma, yetki belgesizlik, yasa dışı uygulamaya teşvik: Yönetmelik’in 22. maddesi uyarınca denetim yetkisi Ticaret Bakanlığı’na aittir ve il müdürlükleri aracılığıyla kullanılır. Başvuru, işletmenin bulunduğu ildeki Ticaret İl Müdürlüğü’ne veya CİMER üzerinden yapılabilir. İdari para cezası 6585 sayılı Kanun‘un 18. maddesi uyarınca Bakanlıkça uygulanır.
Fatura düzenlenmemesi: Gelir İdaresi Başkanlığı‘na bağlı vergi dairesine yazılı ihbar veya Vergi İletişim Merkezi (189) üzerinden bildirim yapılır. Bildirimin, faturanın düzenlenmesi gereken süreyi izleyen beş iş günü içinde yapılması, bildirimde bulunanın kendi cezasını ortadan kaldırır.
Fazla veya haksız alınan komisyonun iadesi: Müşteri tüketici ise 2026 yılında değeri 186.000 TL’nin altında kalan uyuşmazlıklarda İl veya İlçe Tüketici Hakem Heyeti görevlidir; bu tutar ve üzerindeki uyuşmazlıklar Tüketici Mahkemesi’nde görülür. Her iki tarafın da tacir olduğu iş yeri kiralamalarında ise dava şartı arabuluculuk aşamasının ardından asliye ticaret mahkemesine başvurulur. Fazla ödenen tutar, sebepsiz zenginleşme hükümlerine (TBK m. 77 vd.) dayanılarak, TBK m. 82’deki iki yıllık nispi ve on yıllık mutlak zamanaşımı süreleri içinde geri istenebilir. Tüketici işlemlerinde izlenecek usul için tüketici hukuku sayfamıza başvurulabilir.
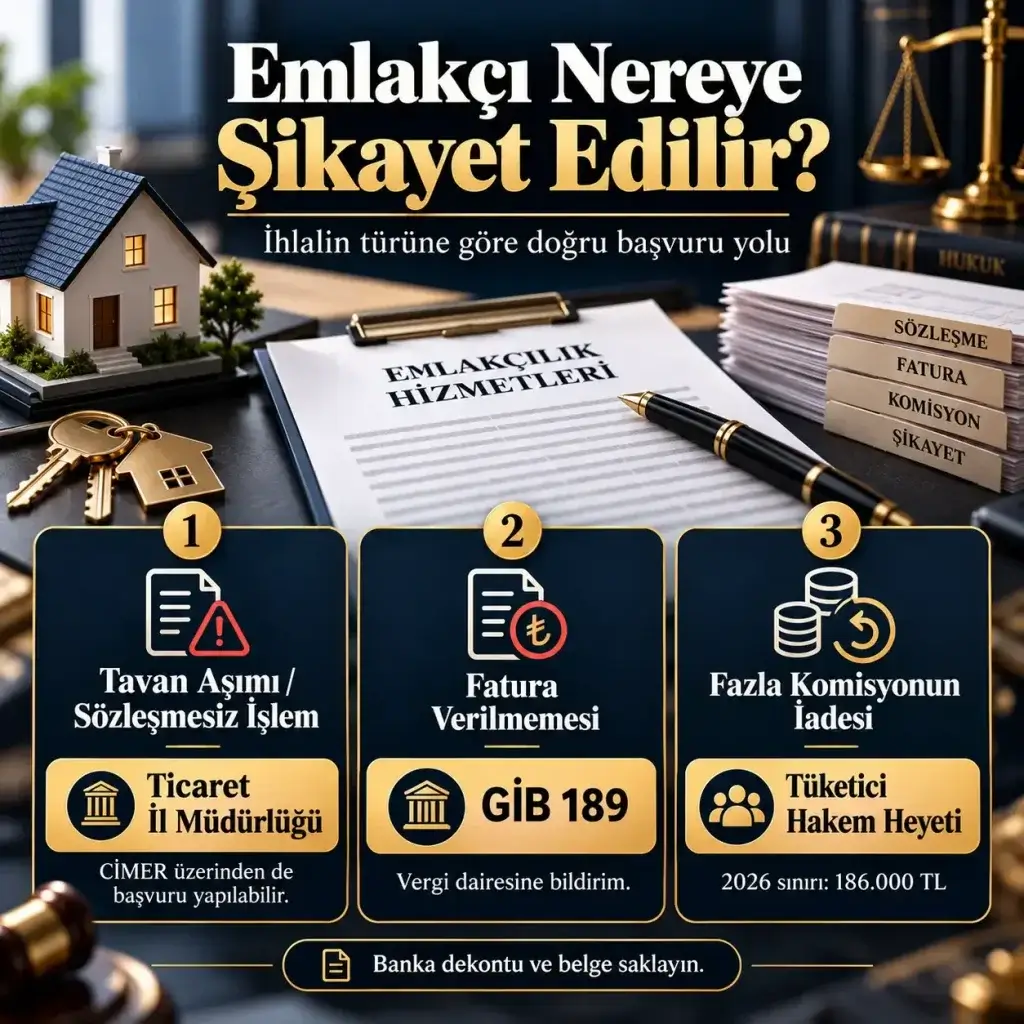
Ödemenin banka kanalıyla yapılması, her üç başvuru türünde de ispatı kolaylaştırır. Vergi mükellefleri arasında 30.000 TL’yi aşan ödemelerin banka veya yetkili ödeme kuruluşları aracılığıyla tevsiki zaten zorunludur; nihai tüketiciler için ise dekont, elden verilen paranın tek ispat aracıdır.
Emlakçı Komisyon Sözleşmesinde KDV Nasıl Yazılmalı? Kontrol Listesi
Sözleşme imzalanmadan önce aşağıdaki hususların belgede yer aldığı doğrulanmalıdır:
- Emlakçının yetki belgesi numarası ve sorumlu emlak danışmanının ad, soyad ve imzası (Yönetmelik m. 15/2-a, 16/2-a, 17/2-a).
- Hizmet bedelinin oran veya tutar olarak açıkça yazılması ve “KDV hariç” ya da “KDV dahil” olduğunun belirtilmesi.
- KDV hariç bedelin yasal tavanı (satışta %4, kiralamada bir aylık kira) aşmadığının kontrolü.
- Bedelin taraflar arasında nasıl paylaşılacağı; eşit paylaşım dışında bir düzen isteniyorsa açık hüküm.
- Hak ediş anının (kira sözleşmesinin kurulması / tapu tescili) ve ödeme zamanının belirtilmesi.
- Cayma bedeli veya ceza koşulunun hizmet bedelini aşmadığının teyidi (m. 15/2-d, 16/2-d, 17/2-d).
- Ödemenin banka hesabına yapılacağı ve ödemeyi izleyen yedi gün içinde fatura düzenleneceğinin taahhüdü.
- İmzalanan her belgenin bir suretinin teslim alınması (m. 14/2-g).
Sözleşme metninin hazırlanması veya imza öncesi incelenmesi için sözleşmeler hukuku sayfamıza bakılabilir.
Sık Sorulan Sorular
Emlakçı komisyonu KDV dahil mi?
Sözleşmede “KDV hariç” veya “+KDV” yazıyorsa KDV ayrıca ödenir. Sözleşmede KDV’ye ilişkin kayıt yoksa Yargıtay içtihadı gereği bedel KDV dahil sayılır ve emlakçı ek KDV isteyemez.
Emlakçı komisyonu KDV oranı yüzde kaç?
Taşınmaz ticaretine aracılık hizmeti genel orana tabidir; 10 Temmuz 2023’ten bu yana genel KDV oranı %20’dir.
Emlakçı komisyon oranı 2026 yılında ne kadar?
Alım satımda satış bedelinin KDV hariç %4’ü, kiralamada kira bedelinin KDV hariç bir aylık tutarı yasal üst sınırdır (Taşınmaz Ticareti Hakkında Yönetmelik m. 20).
Emlakçı fatura kesmek zorunda mı?
Evet. VUK m. 232 uyarınca 2026 yılında 12.000 TL’yi aşan hizmet bedelleri için fatura zorunludur; tutar daha düşük olsa dahi müşteri isterse fatura düzenlenmek zorundadır.
Emlakçı “faturasız olursa KDV’siz” derse ne yapmalıyım?
Teklif kabul edilmemelidir. Faturasız ödeme hem emlakçı hem ödeyen için VUK m. 353 kapsamında cezaya yol açar; ayrıca Yönetmelik m. 14/2-e uyarınca yasa dışı uygulamaya teşvik niteliğindedir.
Emlakçı fatura vermezse ne olur?
Emlakçı adına fatura tutarının %10’u, en az 17.000 TL özel usulsüzlük cezası kesilir; beyan dışı bırakılan vergi için vergi ziyaı cezası ve gecikme faizi uygulanır. Nihai tüketici belge almadığı için 8.700 TL ceza ile karşılaşabilir; beş iş günü içinde bildirim yaparsa bu ceza kesilmez.
Emlakçı komisyonunu kim öder?
Aracılık sözleşmesinde aksi kararlaştırılmadıkça hizmet bedeli kiracı ile kiraya veren, alıcı ile satıcı arasında eşit paylaşılır (Yönetmelik m. 20/5).
Kiracıdan bir aylık kira, ev sahibinden de bir aylık kira alınabilir mi?
Hayır. Kiralamada toplam hizmet bedeli KDV hariç bir aylık kirayı aşamaz; iki taraftan ayrı ayrı bir aylık kira alınması tavan aşımıdır ve idari para cezası gerektirir.
Emlakçı komisyonu ne zaman ödenir?
Kiralamada kira sözleşmesinin kurulmasıyla, alım satımda tapuda tescilin gerçekleşmesiyle hak edilir ve o tarihte ödenir (TBK m. 521; Yönetmelik m. 20/4). Taşınmazın gösterilmesi için ücret istenemez.
Sözlü anlaşmayla emlakçı komisyon isteyebilir mi?
Taşınmaz simsarlığında yazılı şekil geçerlilik şartıdır (TBK m. 520/3). Yazılı sözleşme bulunmayan hâllerde emlakçının ücret talebi hukuken tartışmalıdır, KDV eklenmesi ise dayanaksızdır.
Fazla ödediğim komisyonu geri alabilir miyim?
Evet. Tüketiciler 2026’da 186.000 TL’nin altındaki uyuşmazlıklar için Tüketici Hakem Heyeti’ne, üzerindekiler için Tüketici Mahkemesi’ne başvurabilir. Talep sebepsiz zenginleşmeye dayanır ve iki yıllık zamanaşımına tabidir.
İş yeri kiralayan şirket için faturasız komisyonun sonucu nedir?
Belgesiz ödenen komisyon gider olarak kaydedilemez ve KDV’si indirim konusu yapılamaz (VUK m. 227; KDVK m. 29 ve 34). Böylece “kemiksiz” tutar, faturalı tutardan daha yüksek bir maliyete dönüşür.
Emlakçının yetki belgesi olup olmadığını nasıl öğrenirim?
Ticaret Bakanlığı’nın Taşınmaz Ticareti Bilgi Sistemi üzerinden işletme adı veya yetki belgesi numarasıyla sorgulama yapılabilir. Yetki belgesi olmayan işletmeler taşınmaz ticareti yapamaz.
Fatura almadığımı beş gün sonra fark edersem ne olur?
Beş iş günlük süre geçtikten sonra yapılan bildirim, ödeyen adına kesilecek özel usulsüzlük cezasını ortadan kaldırmaz; ancak emlakçı hakkındaki inceleme ve yaptırım süreci yine başlatılabilir.
Yasal Dayanaklar
| Düzenleme | İlgili hükümler |
|---|---|
| Taşınmaz Ticareti Hakkında Yönetmelik (RG 05.06.2018/30442, son değişiklik RG 29.04.2026/33238) | m. 5, 9, 13, 14, 15, 16, 17, 19, 20, 22, ek m. 1 |
| 3065 sayılı Katma Değer Vergisi Kanunu | m. 1, 8, 10, 20, 28, 29, 34 |
| 213 sayılı Vergi Usul Kanunu ve 588 Sıra No.lu VUK Genel Tebliği (2026 tutarları) | m. 227, 229, 231, 232, 341, 344, 353, 359 |
| 6098 sayılı Türk Borçlar Kanunu | m. 77, 82, 520, 521, 522, 525 |
| 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve Fiyat Etiketi Yönetmeliği | TKHK m. 3, 54, 68; Fiyat Etiketi Yönetmeliği m. 5/7 |
| 6585 sayılı Perakende Ticaretin Düzenlenmesi Hakkında Kanun ve 2026 yılı idari para cezaları tebliği (RG 20.12.2025/33113) | m. 16/1-b, 18/1-i, 18/5 |
| 7346 sayılı Cumhurbaşkanı Kararı (RG 07.07.2023) | Genel KDV oranının %20 olarak belirlenmesi |
| Yargıtay içtihadı | HGK 13.10.2004, E. 2004/19-456, K. 2004/531; 13. HD 30.06.2020, E. 2017/8393, K. 2020/5525 |
Sonuç Olarak Değerlendirmemiz
Emlakçı komisyonuna KDV eklenmesi, kendiliğinden hukuka aykırı bir uygulama değildir; Yönetmelik yasal tavanı KDV hariç tutar üzerinden kurmuştur ve %20 KDV bu hizmetin doğal parçasıdır. Hukuka aykırı olan, iki farklı davranıştır: Sözleşmede KDV’ye ilişkin kayıt bulunmadığı hâlde fatura talebiyle birlikte KDV’nin sonradan eklenmesi ve “faturasız olursa KDV yok” teklifiyle verginin beyan dışı bırakılması. İlki Yargıtay içtihadıyla, ikincisi Vergi Usul Kanunu ve Yönetmelik’in yaptırım hükümleriyle karşılık bulur. Sözleşmede tek satırlık bir “KDV hariç/dahil” kaydı ve banka kanalıyla ödeme, bu uyuşmazlıkların tamamını başlamadan önler.
Emlakçı komisyonu, KDV ve fatura uyuşmazlıklarında hukuki destek almak için iletişim sayfamız üzerinden veya online danışmanlık hizmetimiz aracılığıyla büromuza ulaşabilirsiniz. Diğer güncel içeriklerimiz için makaleler sayfamızı inceleyebilirsiniz.
Bu makale genel bilgilendirme amacıyla hazırlanmıştır; somut olaya ilişkin hukuki değerlendirme için avukata başvurulması gerekir. Makaledeki tutarlar 2026 yılı için geçerli olup her yıl yeniden değerleme oranında güncellenmektedir.